Poduszka finansowa i dochód pasywny
Na ile miesięcy wystarczą Ci oszczędności – liczone miesiąc po miesiącu z planowanymi wydatkami i ratami – oraz stopa oszczędzania i dochód pasywny.
Poduszka finansowa to odpowiedź na pytanie, które warto sobie zadać, zanim stanie się pilne: na ile miesięcy wystarczą Twoje pieniądze, jeśli wpływy nagle ustaną? BOSZKA by Dragua liczy to na pulpicie z Twoich rzeczywistych wydatków i planów, z podziałem na środki dostępne od razu i te, które trzeba najpierw upłynnić. Obok jest druga sekcja – oszczędzanie i dochód pasywny – która pokazuje, jak szybko poduszka rośnie.
Skąd biorą się miesięczne wydatki
Punktem wyjścia jest zestawienie kategorii wydatków – to samo, które widzisz pod listą wydatków. Obejmuje wydatki z ostatnich 12 miesięcy (także zakupy służbowe) i trwające planowane wydatki – również raty kredytów zapisane jako cykliczne spłaty zobowiązań. Przelewy między Twoimi kontami nie są wydatkami i nie wchodzą do wyliczeń. Suma miesięczna zestawienia to Twój dzisiejszy koszt życia. Jak powstaje, opisuje artykuł Wydatki, wpływy i ruchy na kontach. Same zobowiązania nie obniżają środków poduszki – ich wpływ pokazują wskaźniki opisane w artykule Kontrola zobowiązań.
Liczone miesiąc po miesiącu
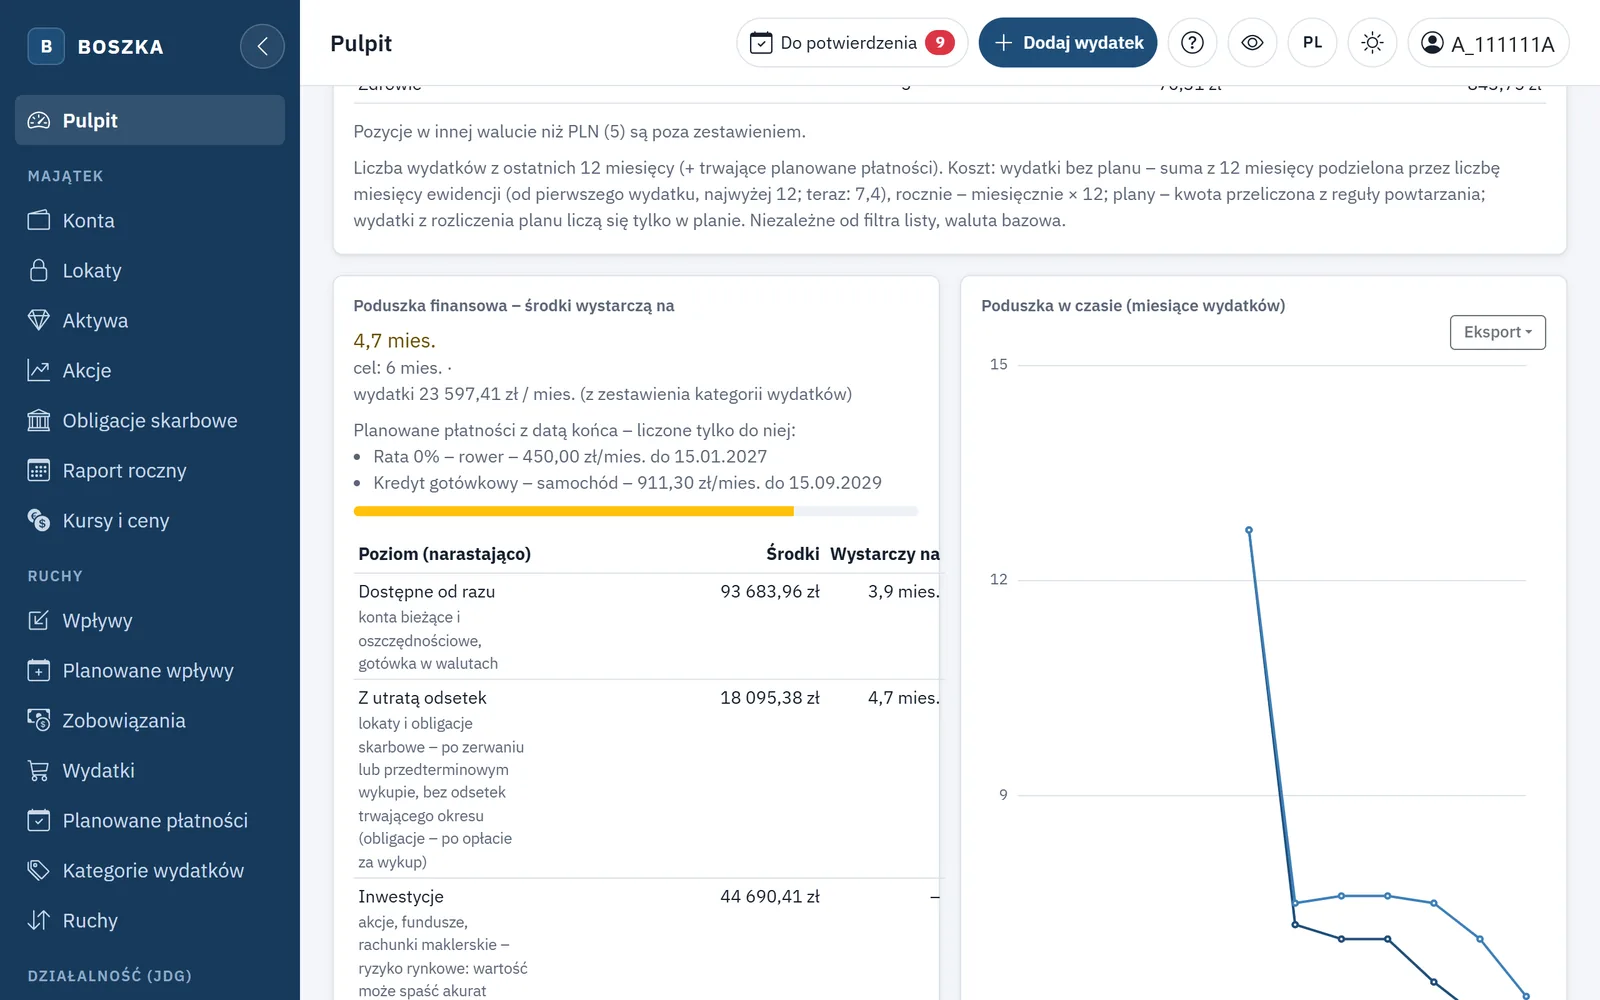
Najprostszy wzór – środki podzielone przez miesięczne wydatki – bywa mylący. Rata, która skończy się za trzy miesiące, nie będzie obciążać budżetu przez cały rok, a roczne ubezpieczenie płacisz raz, a nie co miesiąc. Dlatego od wersji 1.49 BOSZKA przechodzi miesiąc po miesiącu od dziś i odejmuje od środków szacowane koszty każdego miesiąca, aż środki się skończą. Ostatni miesiąc liczy się częściowo.
- Wydatki bez planu – co miesiąc tyle samo, średnia z zestawienia kategorii.
- Plany bez daty końca – w każdym swoim rzeczywistym terminie.
- Plany z datą końca – tylko do niej; potem koszty maleją.
- Płatności jednorazowe – raz, w miesiącu terminu.
- Zaległe terminy – w pierwszym miesiącu.
Przykład z pomocy aplikacji: 30 000 zł środków, 4 000 zł stałych kosztów miesięcznie i rata 1 000 zł jeszcze przez trzy miesiące. Przez trzy miesiące wydasz po 5 000 zł, potem po 4 000 zł – środki wystarczą na 6,8 miesiąca, a nie na 6,0, jak wynikałoby z prostego dzielenia. Pod wynikiem widać listę planów z datą końca, żeby było jasne, skąd różnica.
Poziomy środków
Nie wszystkie pieniądze są równie dostępne. Poduszka dzieli je na poziomy liczone narastająco – każdy dodaje się do poprzednich:
| Poziom | Co wchodzi | Domyślnie |
|---|---|---|
| Dostępne od razu | Konta bieżące i oszczędnościowe, gotówka w walutach | wliczane |
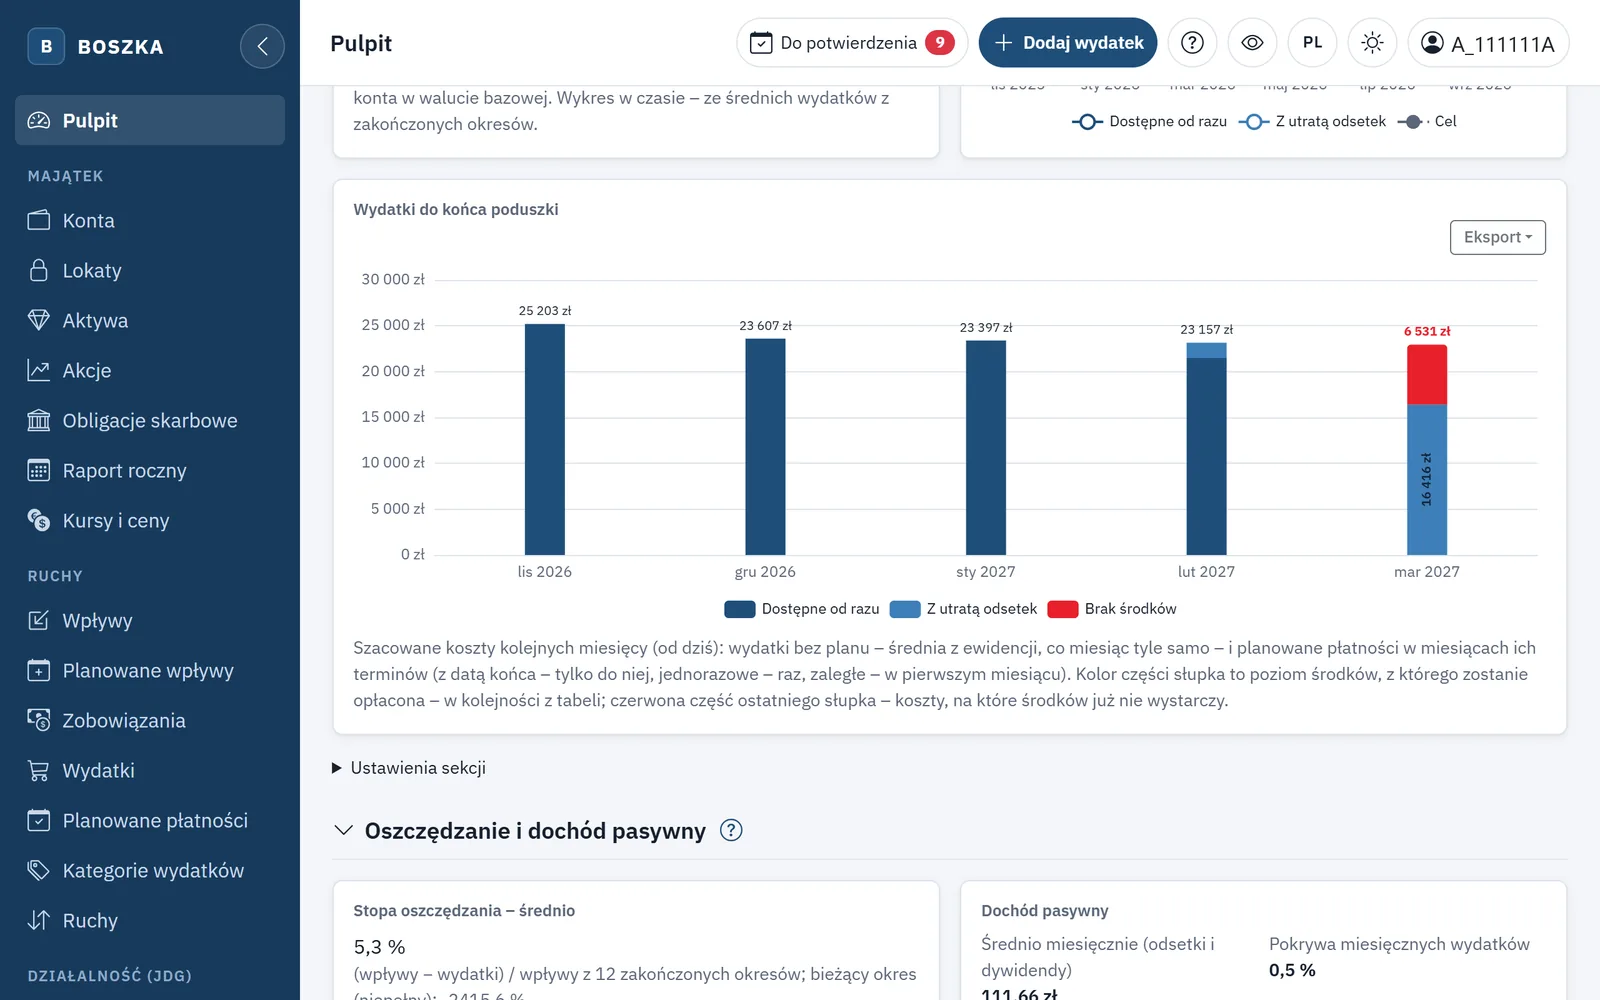
| Z utratą odsetek | Lokaty (kapitał bez odsetek bieżącego okresu), obligacje skarbowe (kwota przy przedterminowym wykupie) | wliczane |
| Inwestycje | Akcje, fundusze, rachunki maklerskie | wyłączone |
| Środki na czarną godzinę | Metale i kryptowaluty, pomniejszone o koszt upłynnienia | wyłączone |
Inwestycje są domyślnie pominięte, bo ich wartość może spaść akurat wtedy, gdy pieniądze będą potrzebne. Metale i kryptowaluty są pomniejszane o koszt upłynnienia – domyślnie 5% dla złota, 15% dla srebra, platyny i palladu oraz 2% dla kryptowalut. Oba poziomy włączysz w ustawieniach sekcji. Konta pozabankowe, takie jak bony czy karty paliwowe, do poduszki nie wchodzą.
Wszystkie czy tylko niezbędne wydatki
W ustawieniach sekcji wybierasz, z jakich wydatków liczyć poduszkę. Wariant Wszystkie wydatki odzwierciedla poziom życia, który chcesz utrzymać. Wariant Tylko wydatki niezbędne pokazuje, na ile starczą środki, gdy – na przykład po utracie pracy – zrezygnujesz ze wszystkiego, bez czego się obejdziesz. Co jest niezbędne, decydujesz Ty, oznaczając kategorie i pojedyncze wydatki.
Tam też ustawiasz cel w miesiącach (od 1 do 36, domyślnie 6). Pasek pokazuje, jaką część celu masz, a wynik poniżej celu jest wyróżniony.
Dwa wykresy: przyszłość i przeszłość
Wykres Wydatki do końca poduszki pokazuje słupek dla każdego miesiąca od dziś do wyczerpania środków (najwyżej 60). Widać na nim wyższe koszty w czasie spłaty raty i jednorazowe „wyskoki”. Słupki są wypełniane kolorami kolejnych poziomów środków, a czerwona część ostatniego słupka to koszty, na które pieniędzy już nie wystarczy.
Wykres Poduszka w czasie patrzy wstecz: na ile miesięcy wystarczały środki na koniec każdego z ostatnich 12 zakończonych okresów rozliczeniowych, z linią celu. Wydatki do tego wykresu są średnią z 3, 6 albo 12 ostatnich okresów. Wykres nie pokazuje kwot, tylko liczbę miesięcy – dlatego w trybie dyskretnym wynik poduszki nadal jest czytelny.
Stopa oszczędzania i dochód pasywny
Osobna sekcja Oszczędzanie i dochód pasywny mówi, jak szybko poduszka rośnie. Stopa oszczędzania to (wpływy − wydatki) ÷ wpływy, średnio z 12 zakończonych okresów, obok – wartość bieżącego okresu. Wykres słupkowy pokazuje ją w każdym okresie; okres, w którym wydatki przewyższyły wpływy, jest czerwony.
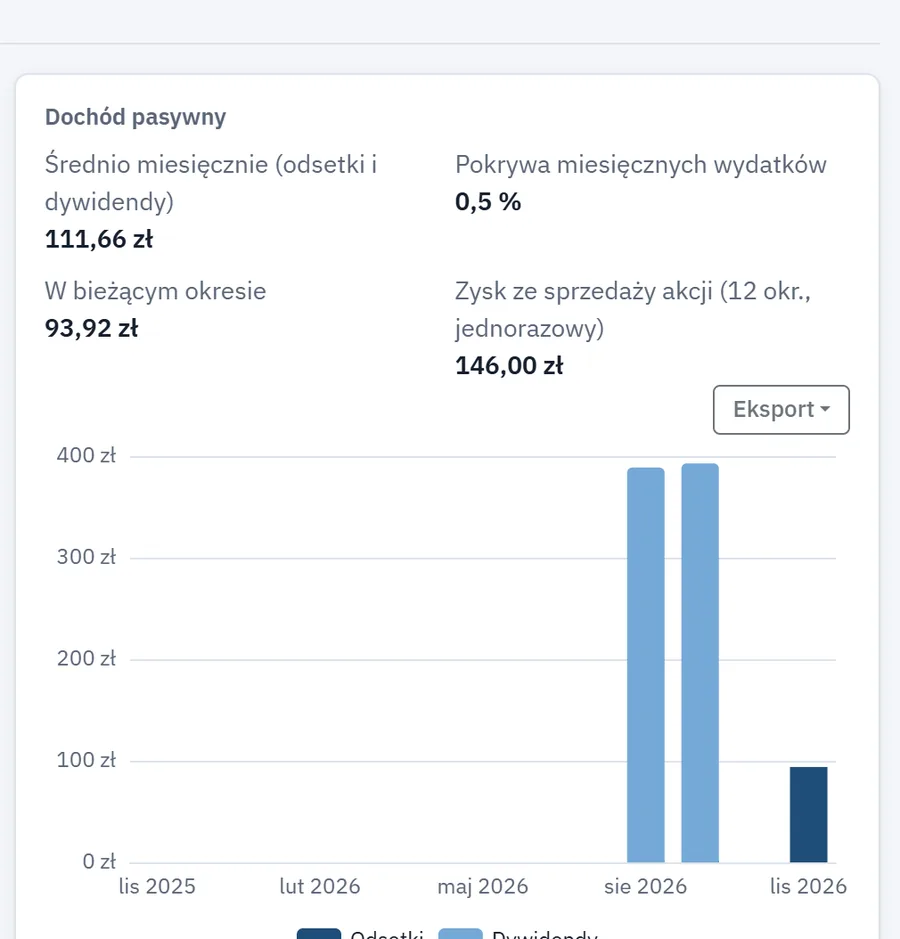
Dochód pasywny to pieniądze, które zarabiają same: odsetki z kont oszczędnościowych i lokat oraz dywidendy netto. Aplikacja pokazuje ich średnią miesięczną i to, jaką część miesięcznych wydatków pokrywają. Zysk ze sprzedaży akcji jest wykazany osobno, bo nie jest regularny.
Jeśli odkładasz na emeryturę w IKE lub IKZE, pamiętaj o rocznych limitach wpłat. Aplikacja pokazuje ich wykorzystanie przy funduszach, a w grudniu przypomina na pulpicie, ile zostało do 31 grudnia (zob. Konta, warunki i regularne oszczędzanie).
Poduszka to szacunek oparty na Twojej historii wydatków i planach, nie prognoza ani porada finansowa. Im dłużej prowadzisz wydatki w aplikacji, tym jest dokładniejsza. Do czasu, aż minie pierwszy pełny okres rozliczeniowy, sekcja wyraźnie informuje, że pracuje na niepełnych danych.