Kontrola zobowiązań
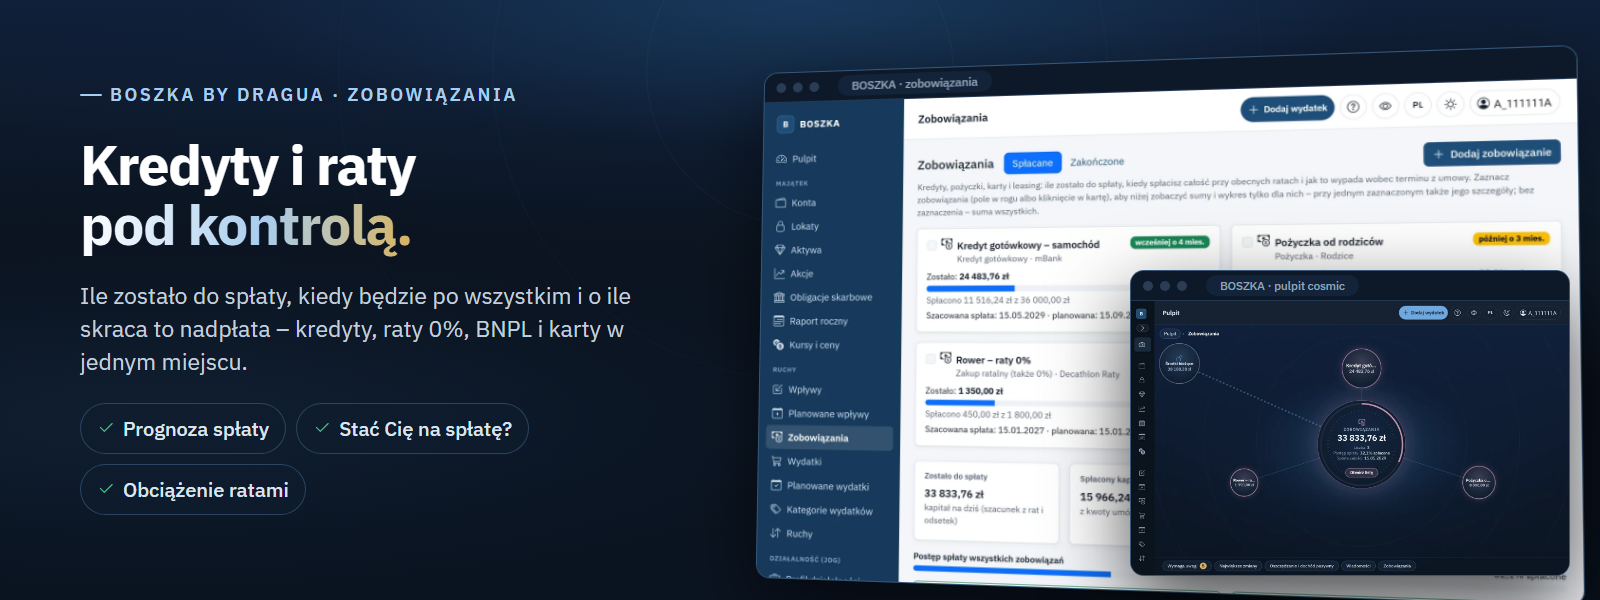
Kredyty, pożyczki, raty 0%, BNPL i karty w jednym miejscu: ile zostało do spłaty, kiedy będzie po wszystkim, ile skraca nadpłata i czy stać Cię na spłatę.
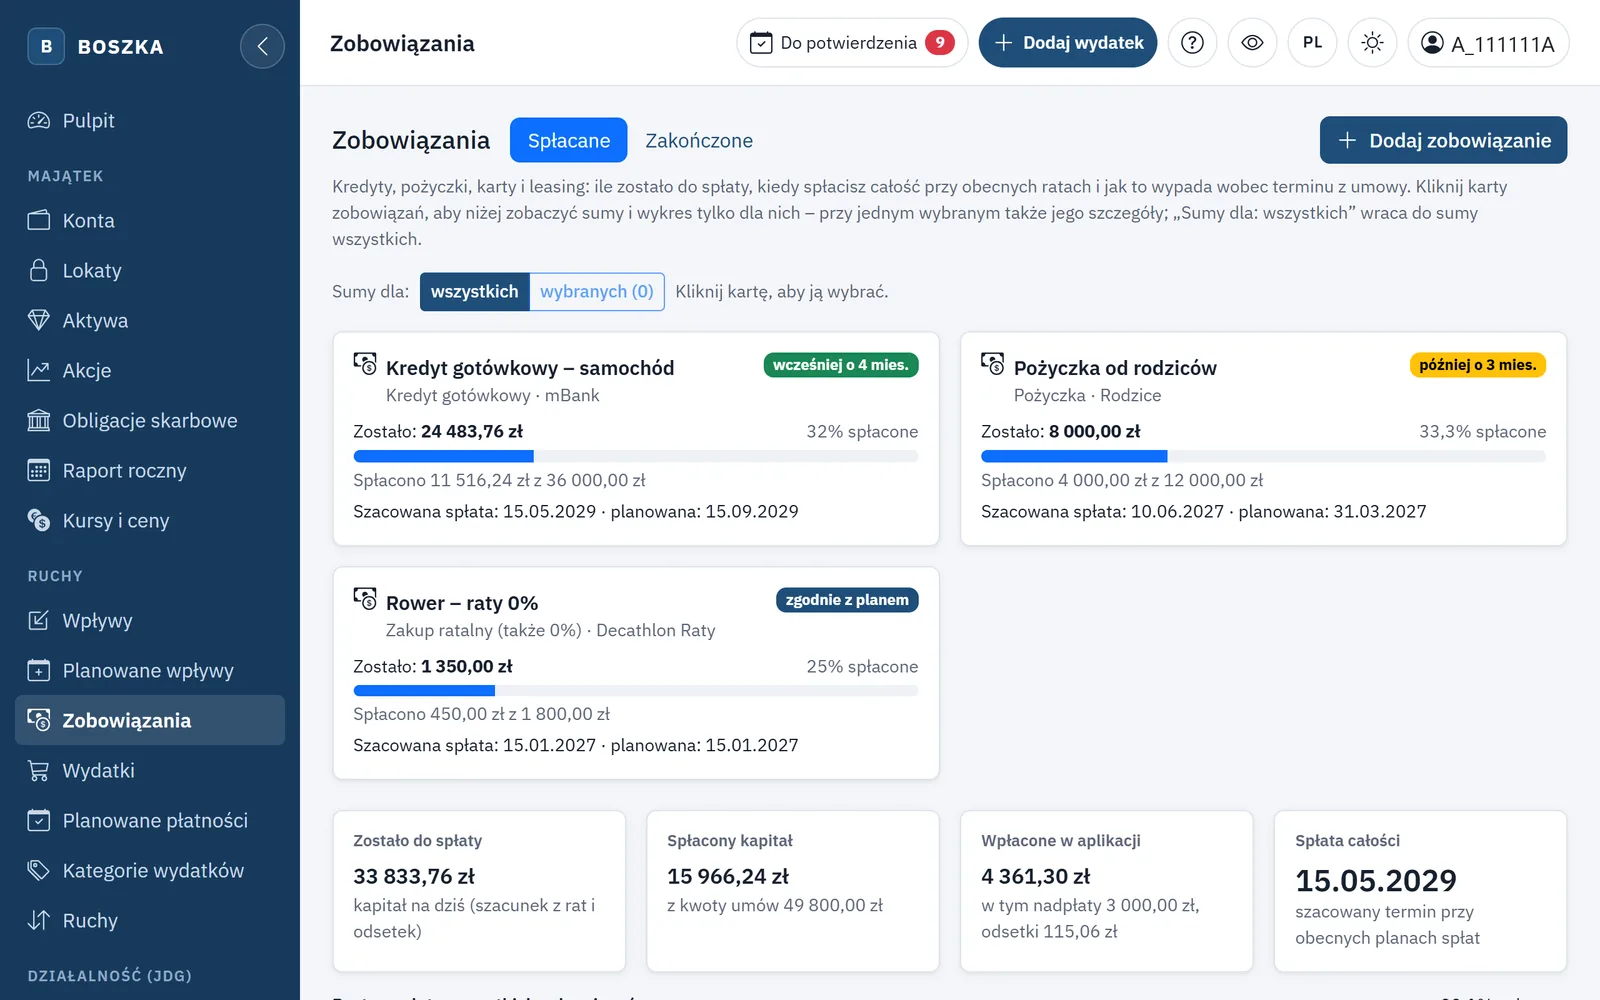
Kredyt hipoteczny w jednym banku, pożyczka gotówkowa w drugim, telewizor na raty 0%, zakupy „kup teraz, zapłać później” i karta kredytowa. Każde z tych zobowiązań ma inny harmonogram, a bank pokazuje tylko swoje. Ekran Zobowiązania w aplikacji BOSZKA by Dragua zbiera je w jednym miejscu i odpowiada na trzy pytania: ile jeszcze zostało do spłaty, kiedy będzie po wszystkim i czy Twoje finanse spokojnie to udźwigną.
Wszystkie długi w jednym miejscu
Zobowiązanie dodajesz przyciskiem Dodaj zobowiązanie i wybierasz rodzaj: kredyt hipoteczny, kredyt gotówkowy, pożyczka, zakup ratalny (także 0%), płatność odroczona (BNPL), karta kredytowa, alimenty albo inne stałe zobowiązanie, np. leasing. Podajesz nazwę, kredytodawcę, kwotę z umowy, oprocentowanie i – jeśli chcesz – planowany termin ostatniej raty z umowy.
Nie musisz odtwarzać historii od dnia podpisania umowy. Wystarczy aktualny stan spłaty: ile kapitału zostało na wybrany dzień, odczytane z harmonogramu albo aplikacji banku. Od tego dnia BOSZKA liczy dalej sama. Dla nowego kredytu wpisujesz po prostu kwotę i datę umowy.
Alimenty i inne stałe zobowiązania nie mają kwoty do spłaty – to same regularne płatności. Nie mają więc paska postępu, ale liczą się w obciążeniu ratami, o którym niżej. Nazwy, kredytodawcy, kwoty i oprocentowanie są przechowywane w postaci zaszyfrowanej, tak jak wszystkie dane majątkowe.
Ile zostało i kiedy będzie po wszystkim
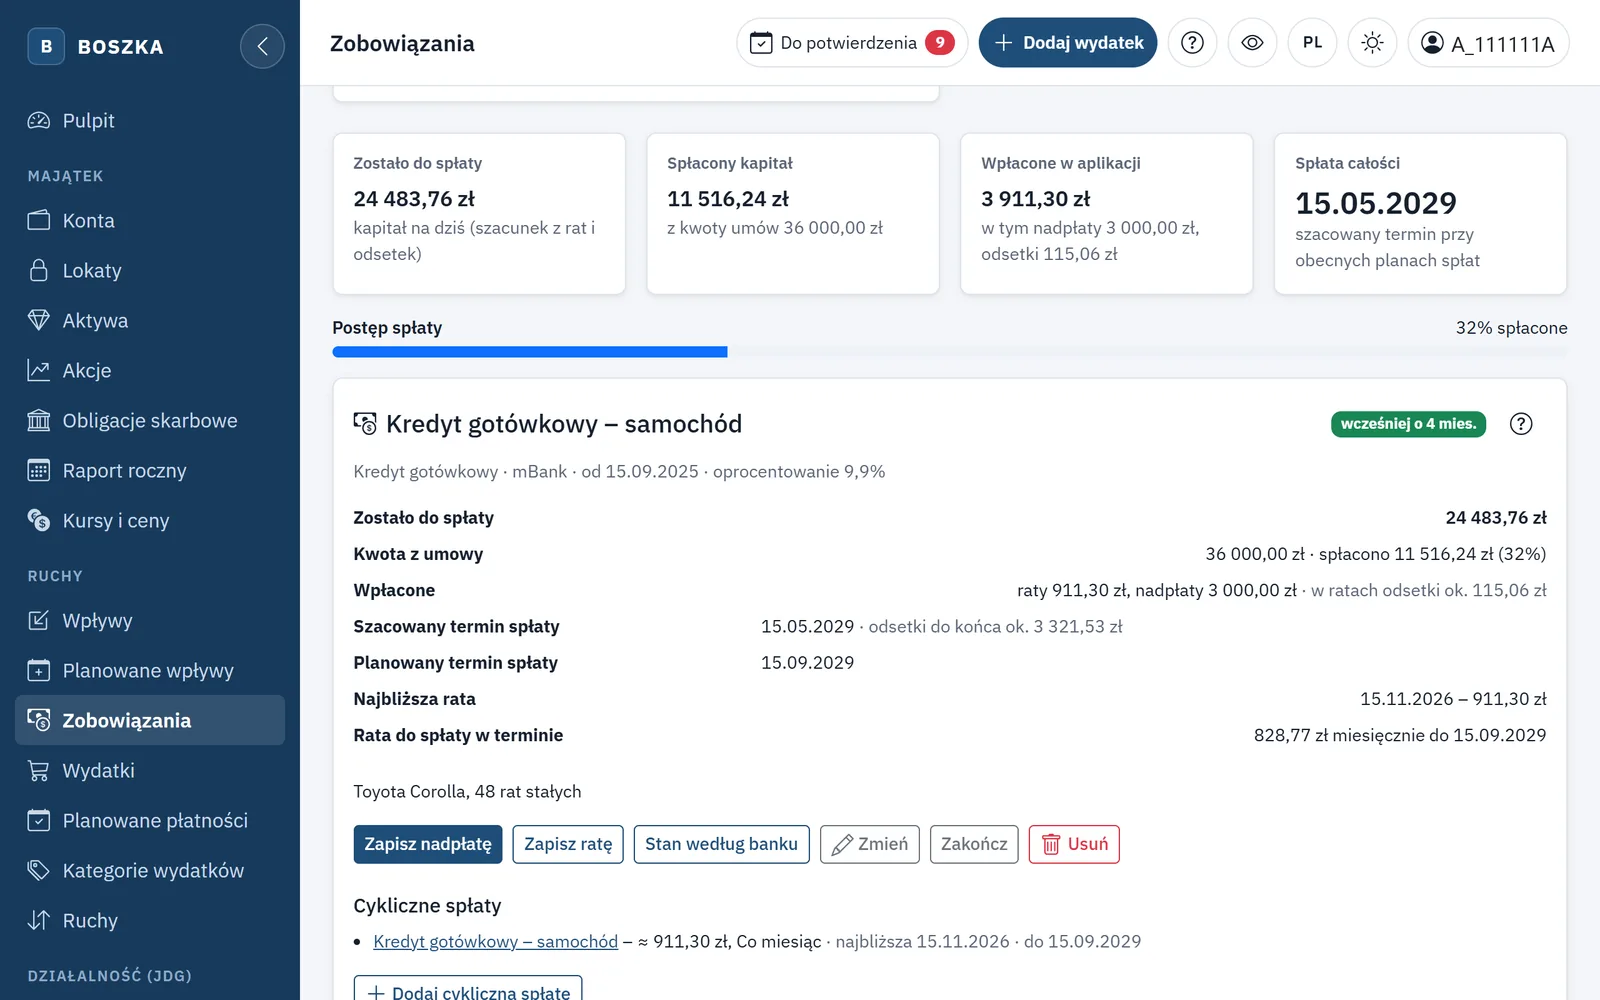
Ekran zaczyna się od kart zobowiązań. Każda ma pasek postępu – jaka część kwoty z umowy jest już spłacona – kwotę, która została, oraz dwa terminy: szacowany, wyliczony z Twoich planów spłat, i planowany, z umowy. Przy nazwie od razu widać, jak jedno wypada wobec drugiego:
- wcześniej o N mies. – na przykład po nadpłacie spłacisz całość przed terminem z umowy,
- zgodnie z planem albo później o N mies.,
- plany nie wystarczą – po ostatniej zaplanowanej racie zostanie jeszcze dług,
- brak planu spłat albo spłacone.
Bez zaznaczenia ekran pokazuje sumę wszystkich zobowiązań: ile zostało do spłaty, ile kapitału już spłaciłeś, ile wpłaciłeś w ratach i nadpłatach oraz kiedy spłacisz ostatnie z nich. Zaznacz jedną kartę, a zobaczysz jej szczegóły; zaznacz kilka – na przykład wszystkie kredyty konsumpcyjne – a sumy, pasek i wykres policzą się tylko dla nich. Część pod kartami odświeża się płynnie, bez przeładowania strony.
Wykres spłaty z prognozą
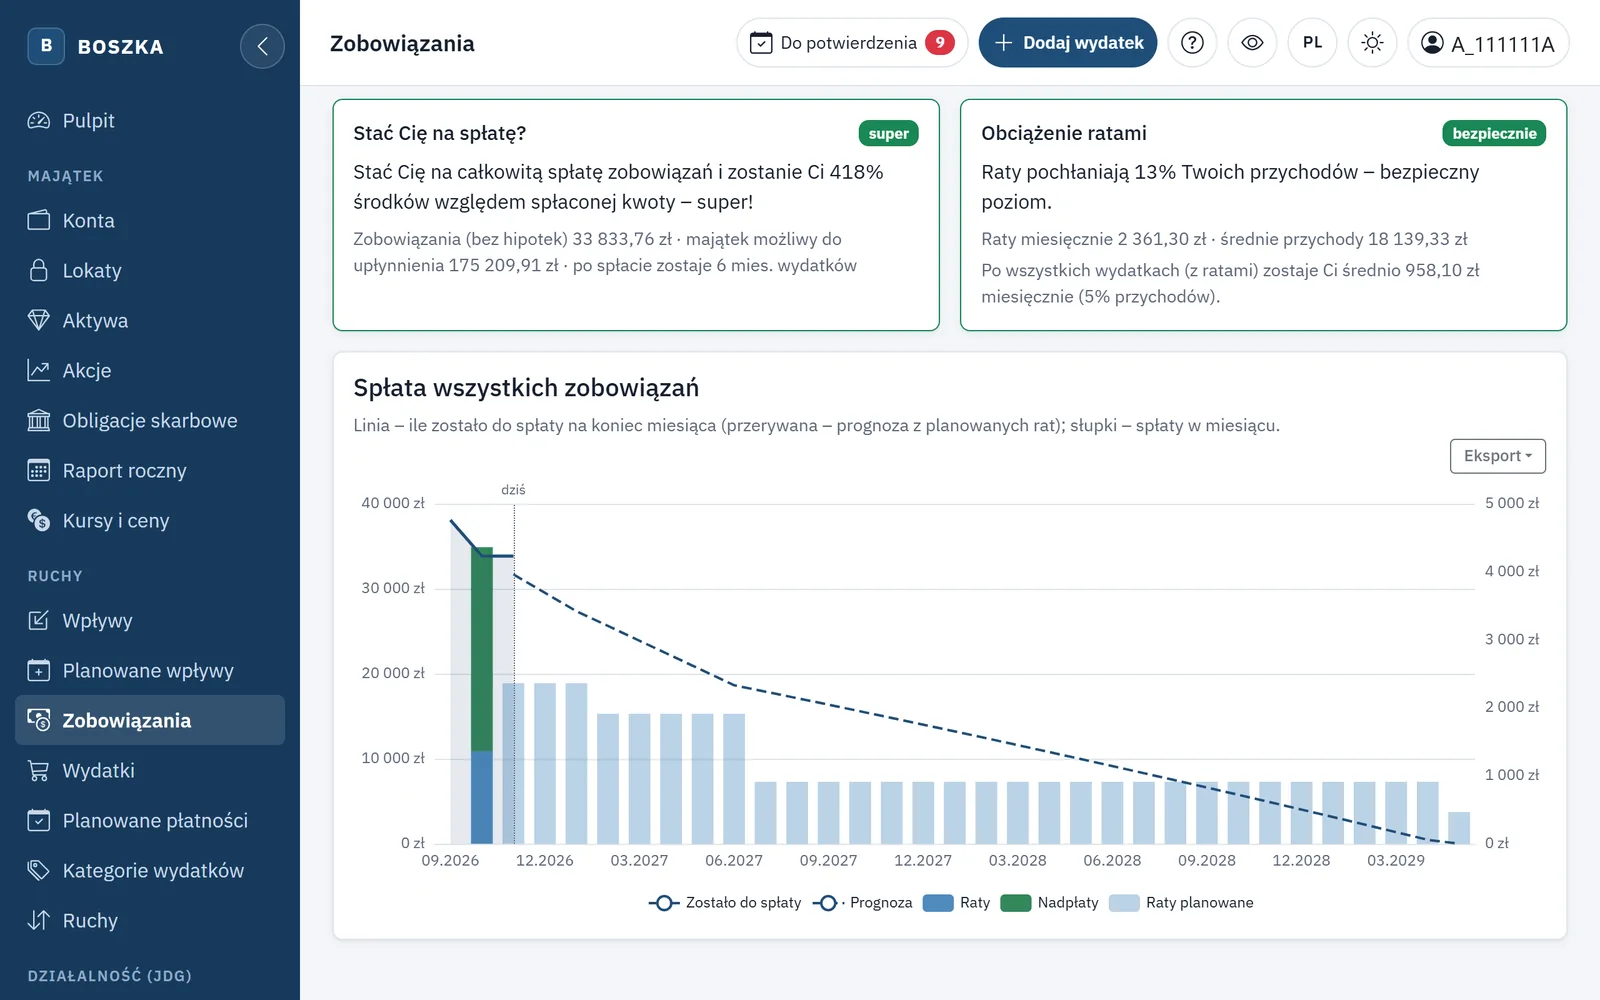
Wykres Spłata pokazuje zobowiązanie miesiąc po miesiącu. Ciągła linia to kapitał, który zostawał do spłaty do dziś, a przerywana prognoza – jak będzie spadał do zera przy zaplanowanych ratach. Słupki pokazują raty i nadpłaty zapłacone w każdym miesiącu, a jaśniejsze – raty, które dopiero przyjdą. Pionowa linia oznacza dziś. Jednym spojrzeniem widać, ile już za Tobą i ile jeszcze przed Tobą.
Raty, które pilnują się same
Cykliczna spłata to zwykły planowany wydatek powiązany ze zobowiązaniem. Przycisk Dodaj cykliczną spłatę otwiera formularz już wypełniony: nazwa, odbiorca, co miesiąc do planowanego terminu spłaty, a kwota to rata potrzebna do spłaty w terminie, wyliczona z oprocentowania i liczby pozostałych miesięcy. Wybierasz tylko konto i kategorię.
Przy kredytach z oprocentowaniem rata jest oznaczona jako kwota orientacyjna. Gdy po zmianie stóp zapłacisz inną kwotę, stanie się ona kwotą kolejnych terminów. Przy zakupach ratalnych 0% i BNPL rata pozostaje stała. Każdy zapłacony termin zapisuje się w zobowiązaniu jako rata, a przyszłe terminy wyznaczają szacowany termin spłaty.
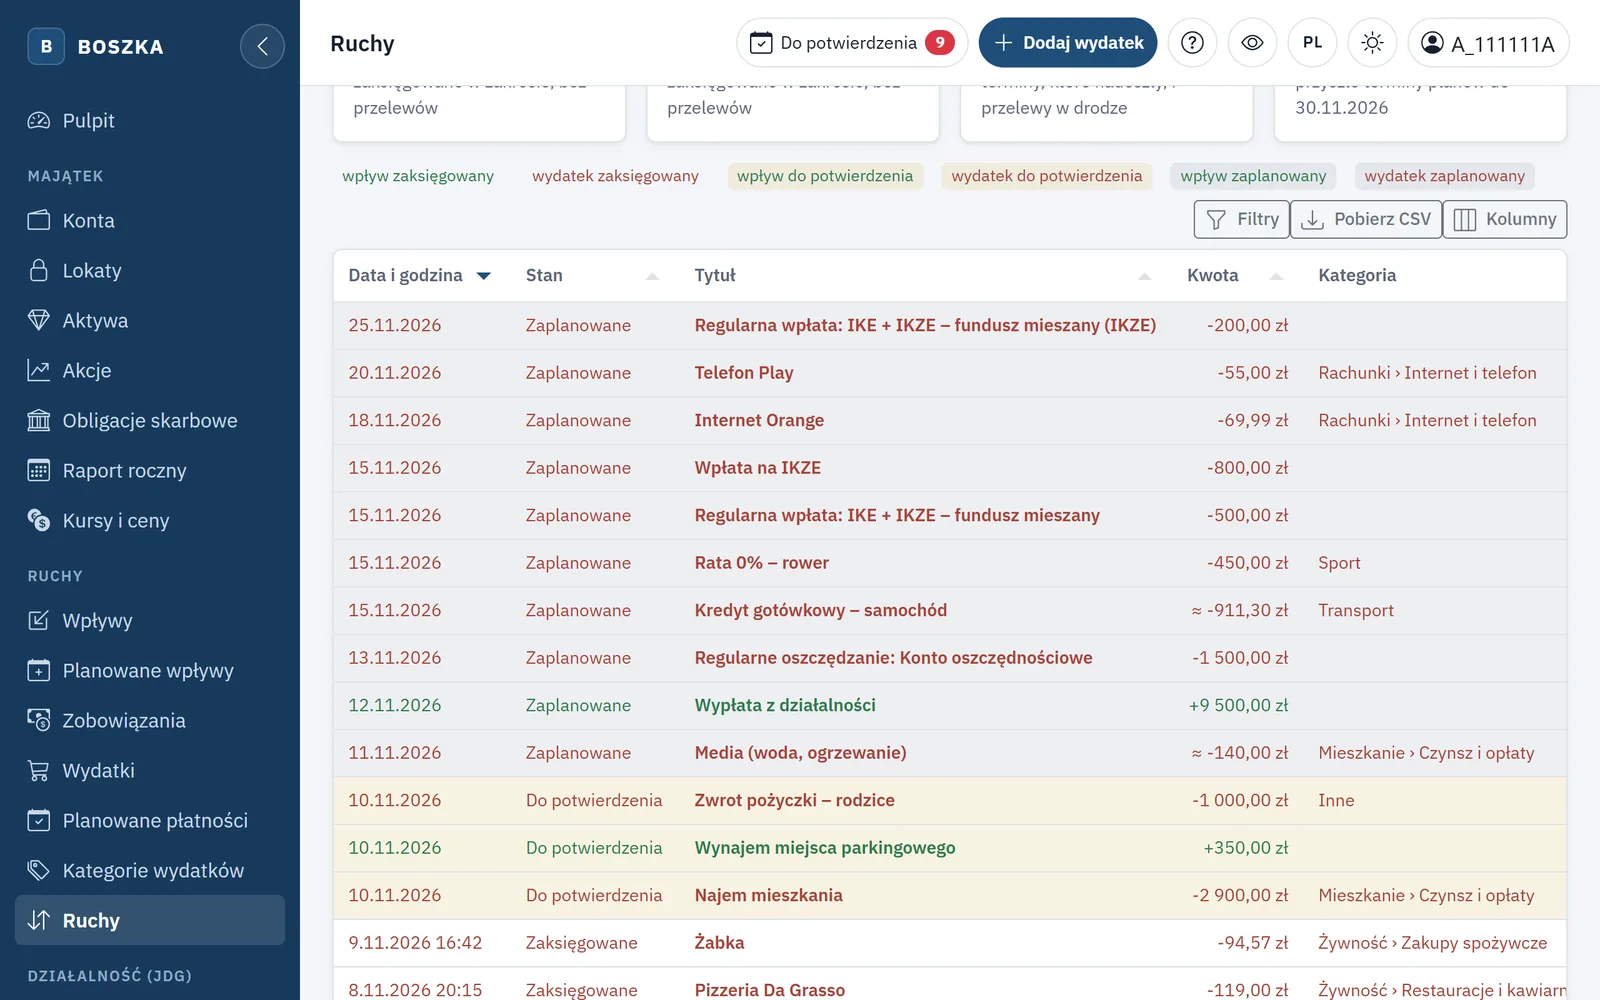
Ponieważ rata jest planowanym wydatkiem, działa jak każdy inny: przypomina o terminie, zamraża środki w Moim okresie i pojawia się na ekranie Ruchy jako ruch zaplanowany – z prognozą salda konta po jej zapłacie.
Nadpłata i stan według banku
Dodatkowe pieniądze możesz przeznaczyć na nadpłatę. Cała jej kwota zmniejsza kapitał, a przy stałej racie szacowany termin spłaty od razu się skraca – na karcie zobaczysz, o ile miesięcy wcześniej będziesz wolny od długu. Jeśli bank zamiast tego zmniejszył ratę, aplikacja podpowie nową ratę do spłaty w terminie.
Ratę zapłaconą poza planem zapisujesz osobno, a nadpłatę i ratę możesz zapisać z konta – powstaje wtedy także wydatek, więc saldo konta się zgadza. Odsetki aplikacja szacuje dzień po dniu, ale bank ma własny harmonogram. Dlatego co jakiś czas wpisz stan według banku: kwota z aplikacji banku zastępuje wyliczenie i wyrównuje różnice. Historia spłat pokazuje każdą operację z szacowaną częścią odsetkową i kapitałem po niej.
Stać Cię na spłatę? Obciążenie ratami
Nad wykresem wszystkich zobowiązań są dwa wskaźniki, które pomagają spojrzeć na długi z dystansu.
Stać Cię na spłatę? porównuje zobowiązania z majątkiem, który da się upłynnić: kontami, lokatami, obligacjami, inwestycjami, metalami i kryptowalutami – po koszcie upłynnienia, tak jak w poduszce finansowej. Kredyt hipoteczny jest pominięty: zwykle przewyższa majątek płynny, a zabezpiecza go nieruchomość. Ocena zależy od tego, na ile miesięcy wydatków zostałoby Ci pieniędzy po spłacie całości: super (co najmniej 6), dobrze (3–6), nie za dobrze (mniej niż 3) albo uwaga – gdy majątek nie wystarcza na spłatę.
Obciążenie ratami to miesięczne raty – także hipoteczne – wobec średnich miesięcznych przychodów. To ten sam wskaźnik DStI, którym banki oceniają zdolność kredytową, a progi pochodzą z Rekomendacji S KNF:
| Ocena | Raty / przychody |
|---|---|
| bezpiecznie | do 30% |
| umiarkowane | 30–40% – poziom ostrożnościowy dla dochodów do przeciętnego wynagrodzenia |
| wysokie | 40–50% – poziom dla wyższych dochodów |
| za wysokie | ponad 50% |
Pod oceną widać, ile średnio zostaje Ci co miesiąc po wszystkich wydatkach. Gdy wydatki przewyższają przychody, wskaźnik ostrzega na czerwono, że raty zaczynają „zjadać” majątek.
Na pulpicie i na mapie Cosmic
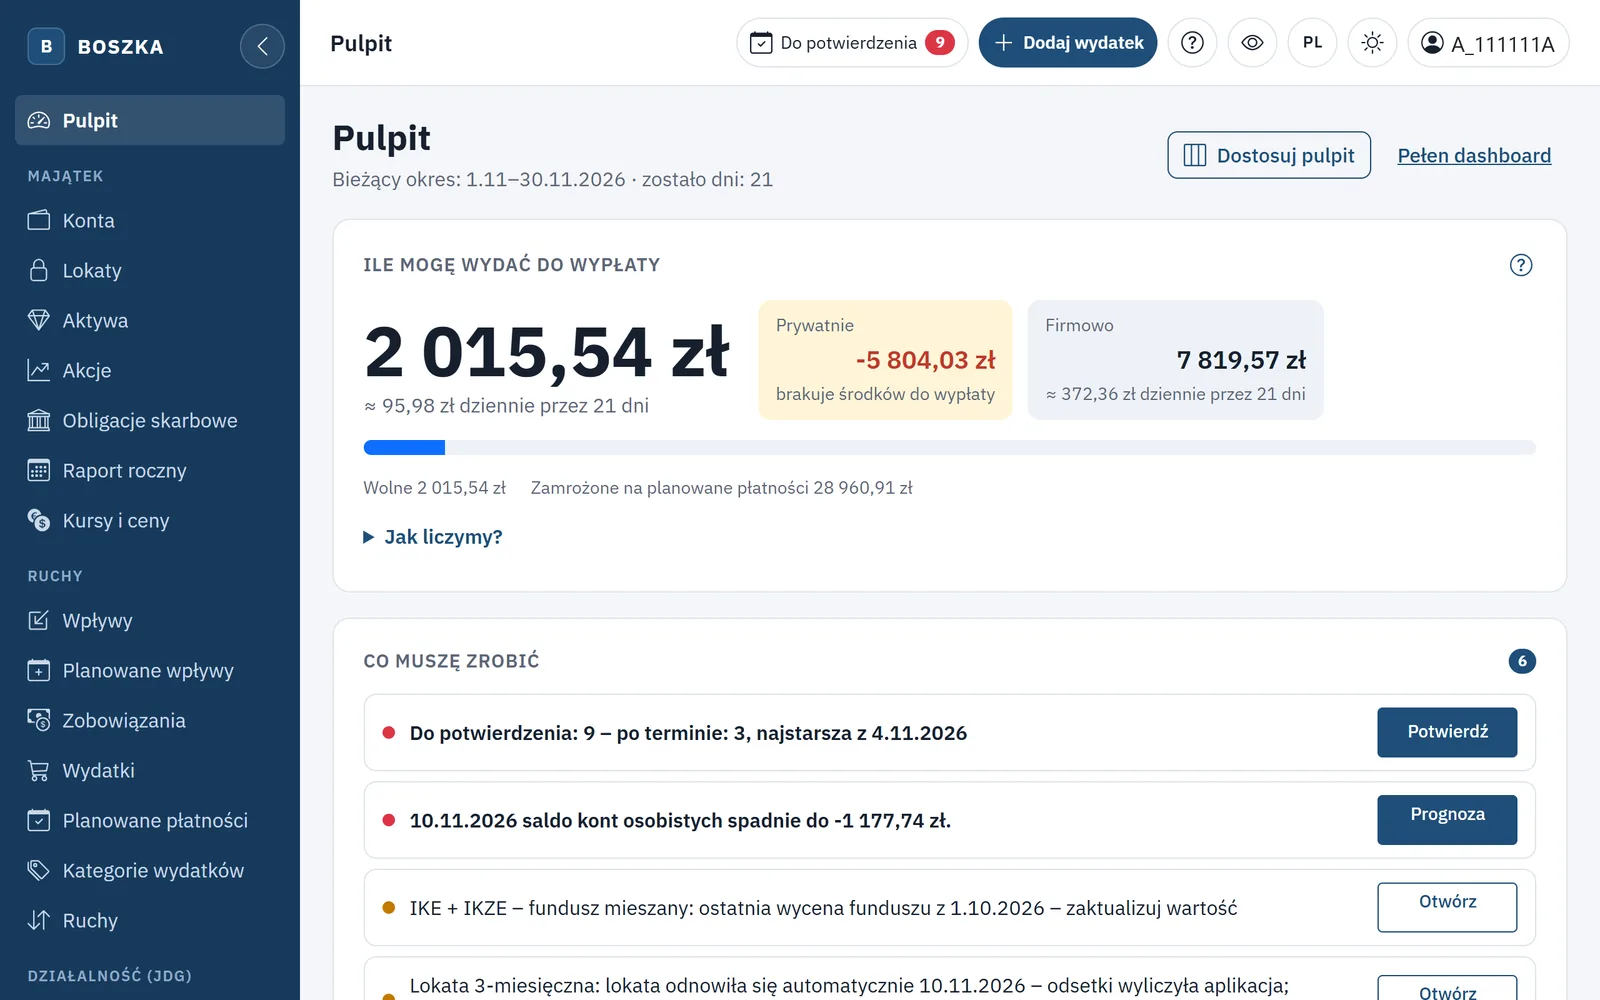
Gdy masz spłacane zobowiązania, na pulpicie pojawia się sekcja Zobowiązania: ile zostało do spłaty, postęp, termin spłaty całości, oba wskaźniki i pasek każdego zobowiązania. Jak każdą sekcję możesz ją zwinąć albo przesunąć wyżej.
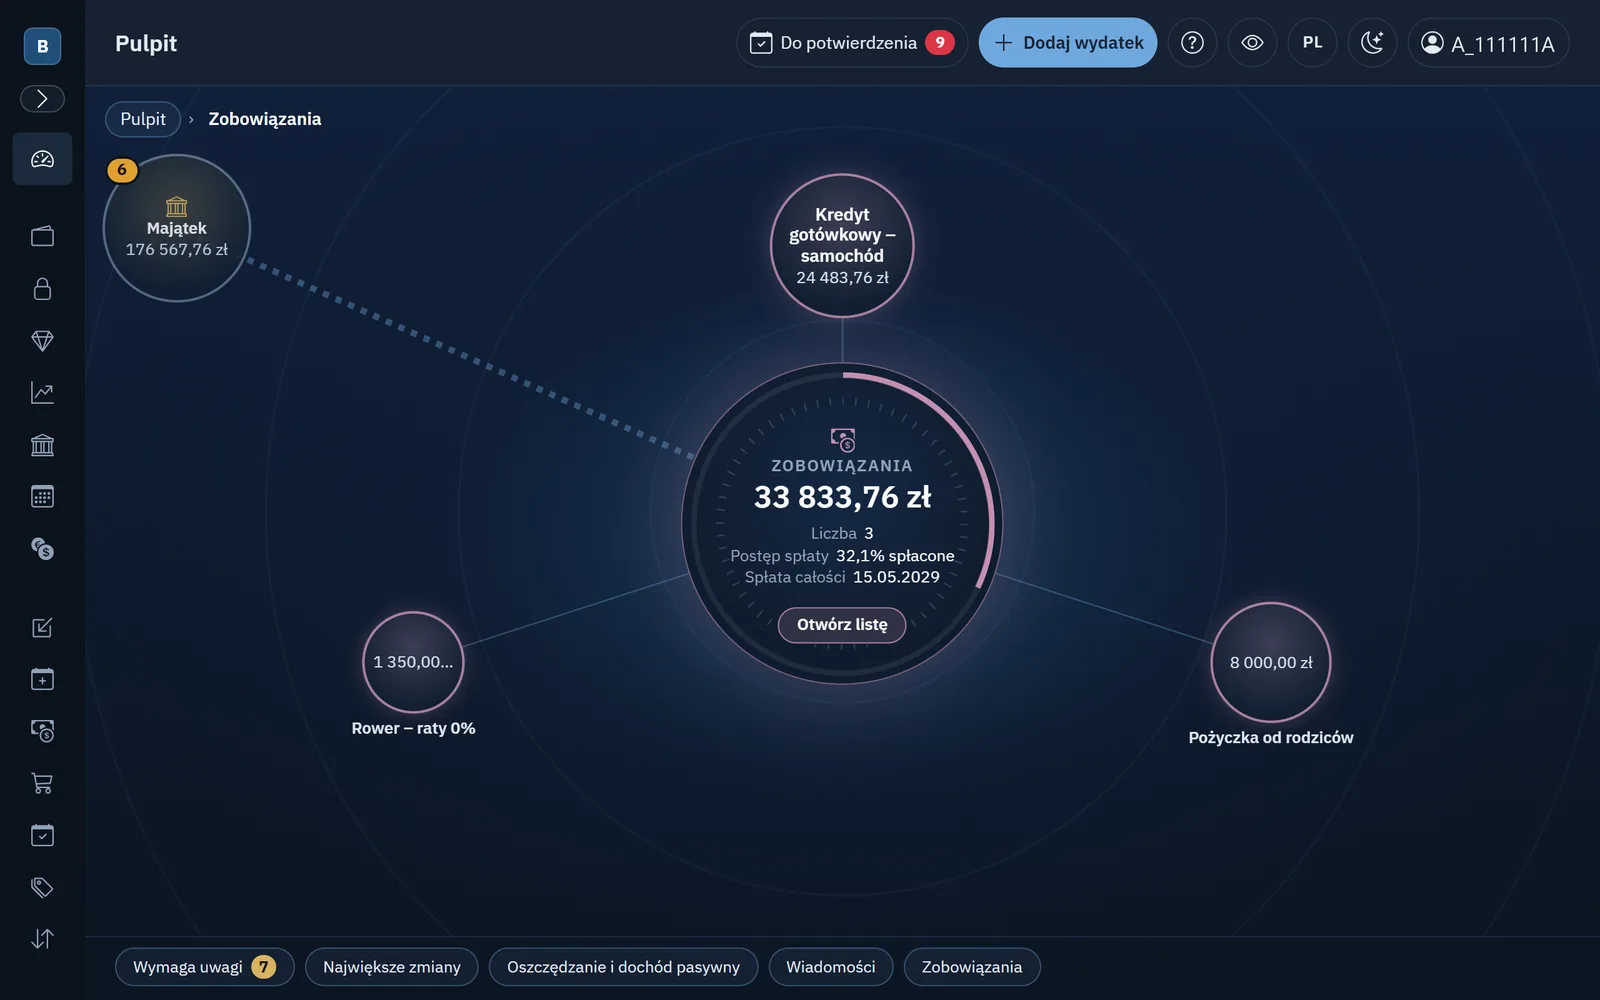
W stylu Cosmic zobowiązania mają własny bąbel z kwotą do spłaty i pierścieniem postępu. Jego księżyce to poszczególne zobowiązania, od największego. Kliknięcie bąbla rozkłada je wokół środka, a kliknięcie zobowiązania otwiera je na ekranie „Zobowiązania”.
Dlaczego zobowiązania nie obniżają majątku
To świadoma decyzja. Majątek na pulpicie i w poduszce finansowej pokazuje to, co masz – a kredyt hipoteczny bez wartości mieszkania, której aplikacja nie wycenia, dałby obraz zaniżony i mylący. Wpływ długów na Twoje finanse pokazują więc oba wskaźniki, a raty liczą się w wydatkach wtedy, gdy je płacisz. Dzięki temu poduszka finansowa uwzględnia raty, które jeszcze przed Tobą, i to, że kiedyś się skończą.
Wpisz każde zobowiązanie z aktualnym stanem z aplikacji banku, dodaj cykliczną spłatę i raz na kwartał wpisz stan według banku. Od tej chwili wiesz, kiedy spłacisz ostatnią ratę, ile skraca ją każda nadpłata i czy raty nie zajmują zbyt dużej części Twoich przychodów.