Mój okres: ile naprawdę możesz wydać
Środki wolne i zamrożone, kwota na dzień i prognoza salda do końca Twojego okresu rozliczeniowego – liczone ostrożnie, z planowanymi płatnościami i wpływami.
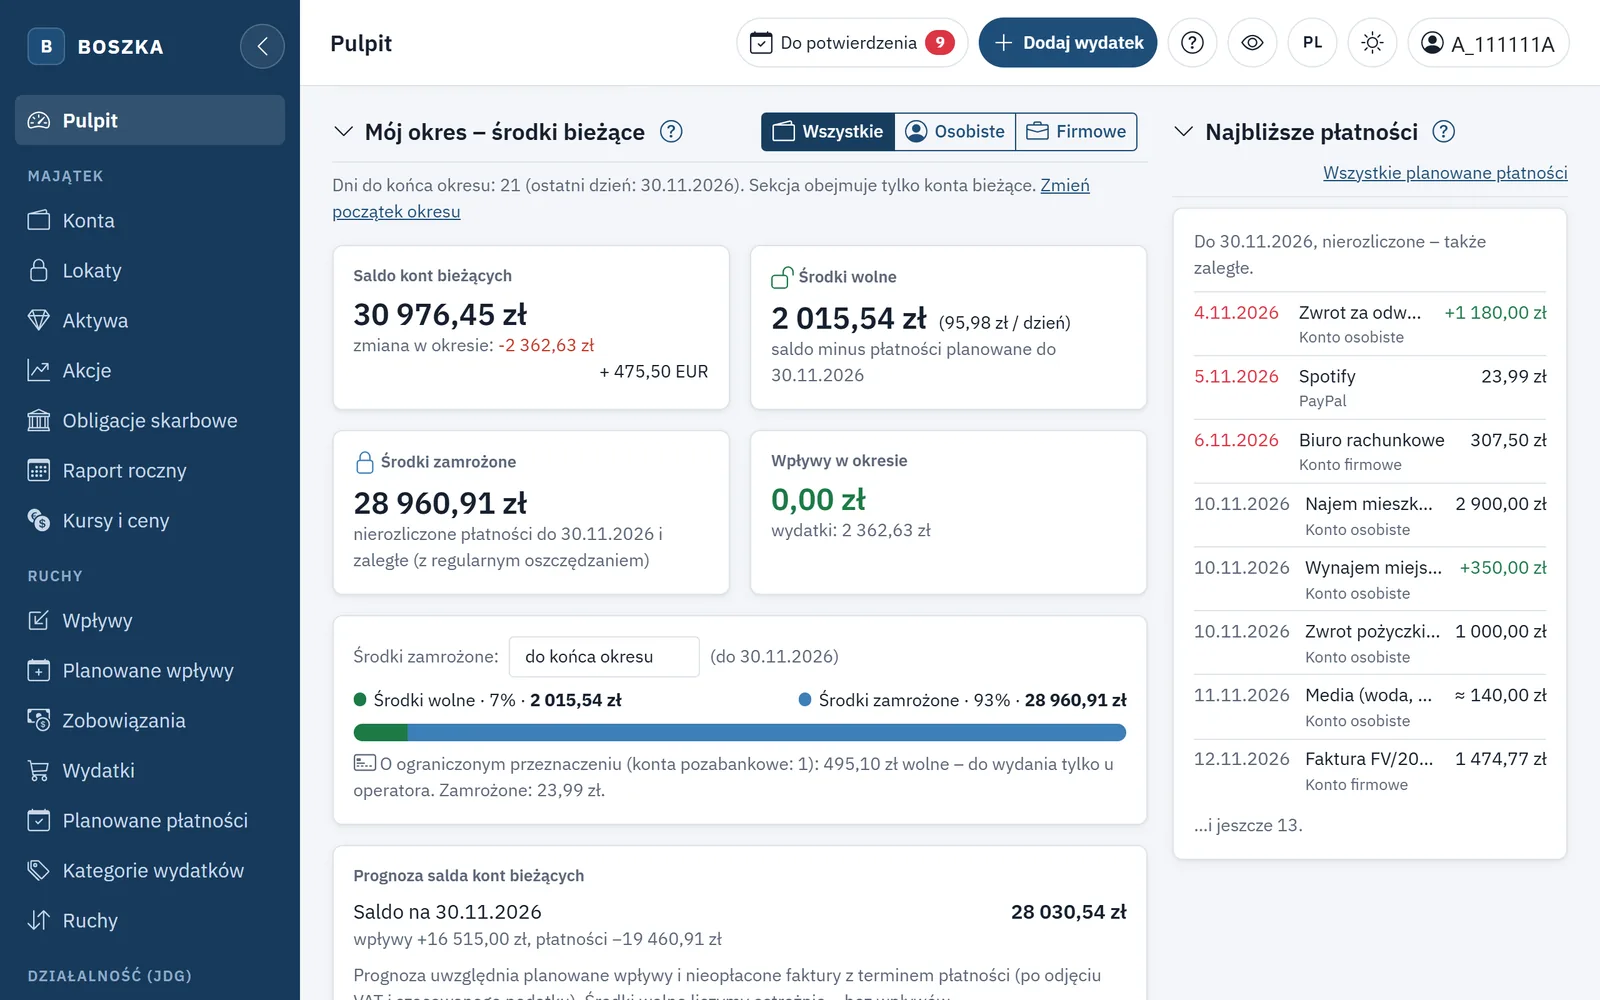
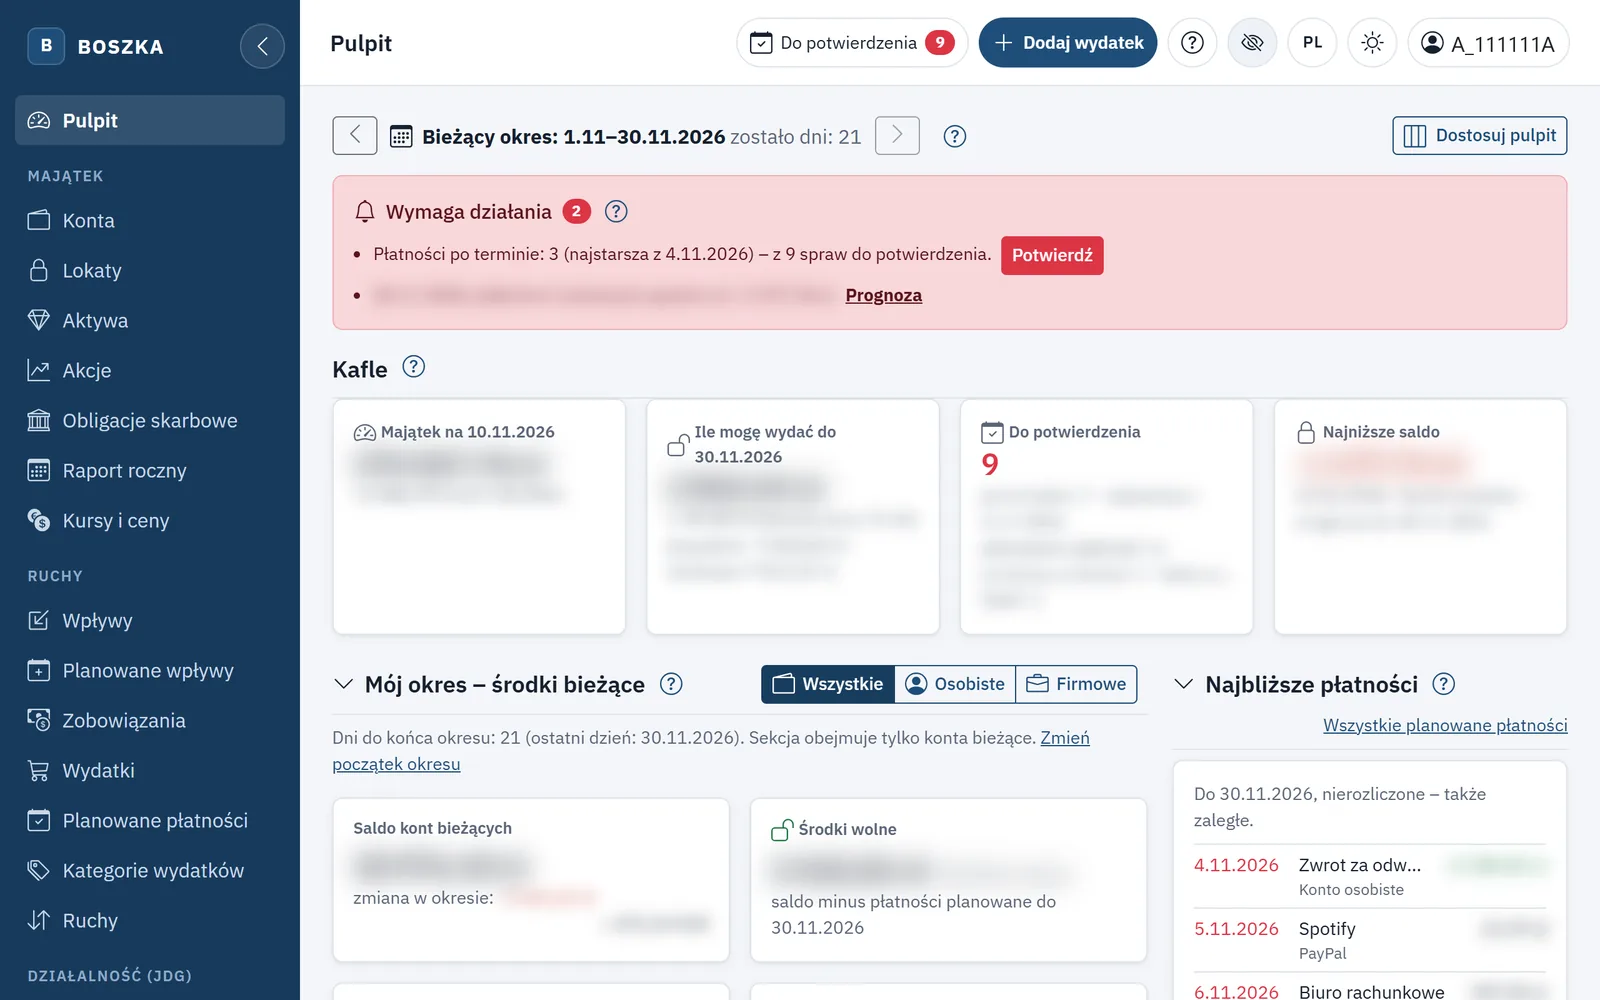
Saldo konta w banku mówi, ile pieniędzy masz dziś. Nie mówi, ile z tego możesz spokojnie wydać, skoro za tydzień przyjdzie czynsz, za dziesięć dni rachunek za telefon, a pod koniec miesiąca rata. Sekcja Mój okres – środki bieżące na pulpicie aplikacji BOSZKA by Dragua odpowiada właśnie na to pytanie: ile pieniędzy jest naprawdę wolnych do końca Twojego okresu rozliczeniowego.
Okres od wypłaty do wypłaty
Niewiele osób żyje w rytmie miesiąca kalendarzowego. Zwykle liczy się czas od jednej wypłaty do następnej. Dlatego w ustawieniach wybierasz dzień, od którego zaczyna się Twój okres – od 1. do 31. dnia miesiąca. Przy wypłacie 10. dnia okres trwa od 10. do 9. następnego miesiąca. Gdy miesiąc jest krótszy niż wybrany dzień, okres zaczyna się w jego ostatnim dniu. Domyślnie jest to miesiąc kalendarzowy.
W nagłówku sekcji widać bieżący okres, np. „Okres 10.10–9.11.2026”, i liczbę dni do jego końca. Strzałki przenoszą do poprzednich okresów, a przycisk Bieżący okres wraca do dziś. Dla minionych okresów salda są liczone na koniec ostatniego dnia okresu. Ten sam okres obowiązuje w innych miejscach aplikacji: w wynikach funduszy, w warunkach kont i w trybie mobilnym.
Saldo, środki wolne i zamrożone
Sekcja obejmuje tylko konta bieżące, bez oszczędności, rachunków maklerskich i kont pozabankowych. U góry są cztery kafelki:
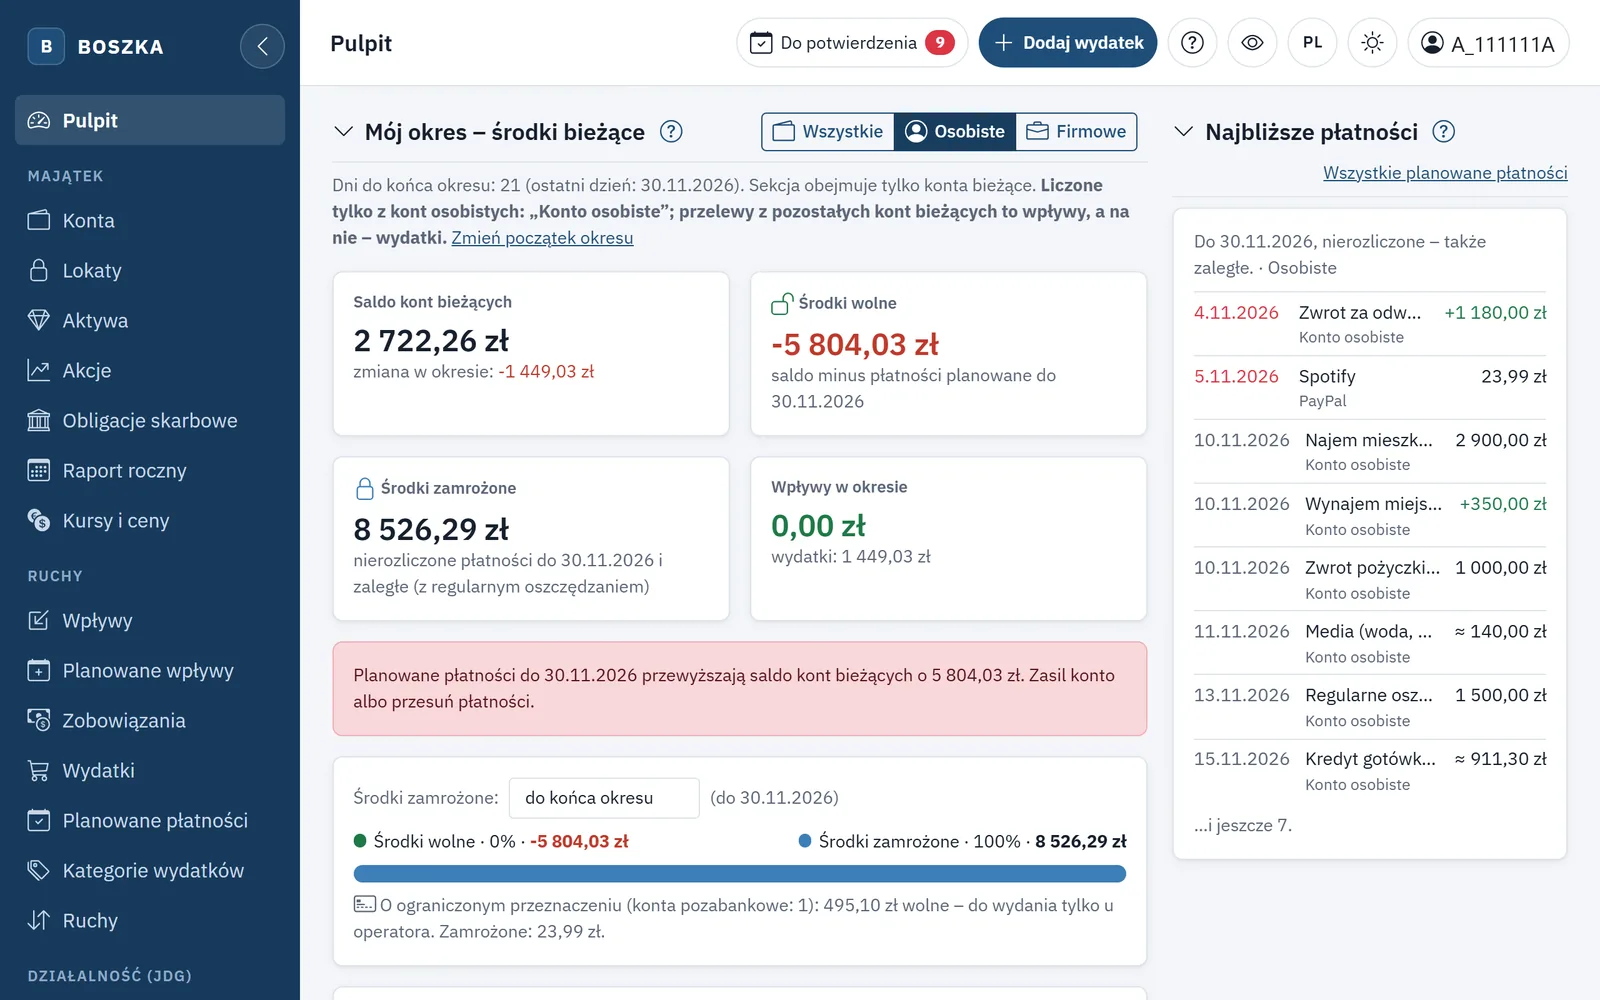
- Saldo kont bieżących – suma w walucie bazowej wraz ze zmianą od początku okresu. Konta w innych walutach są dopisane osobno.
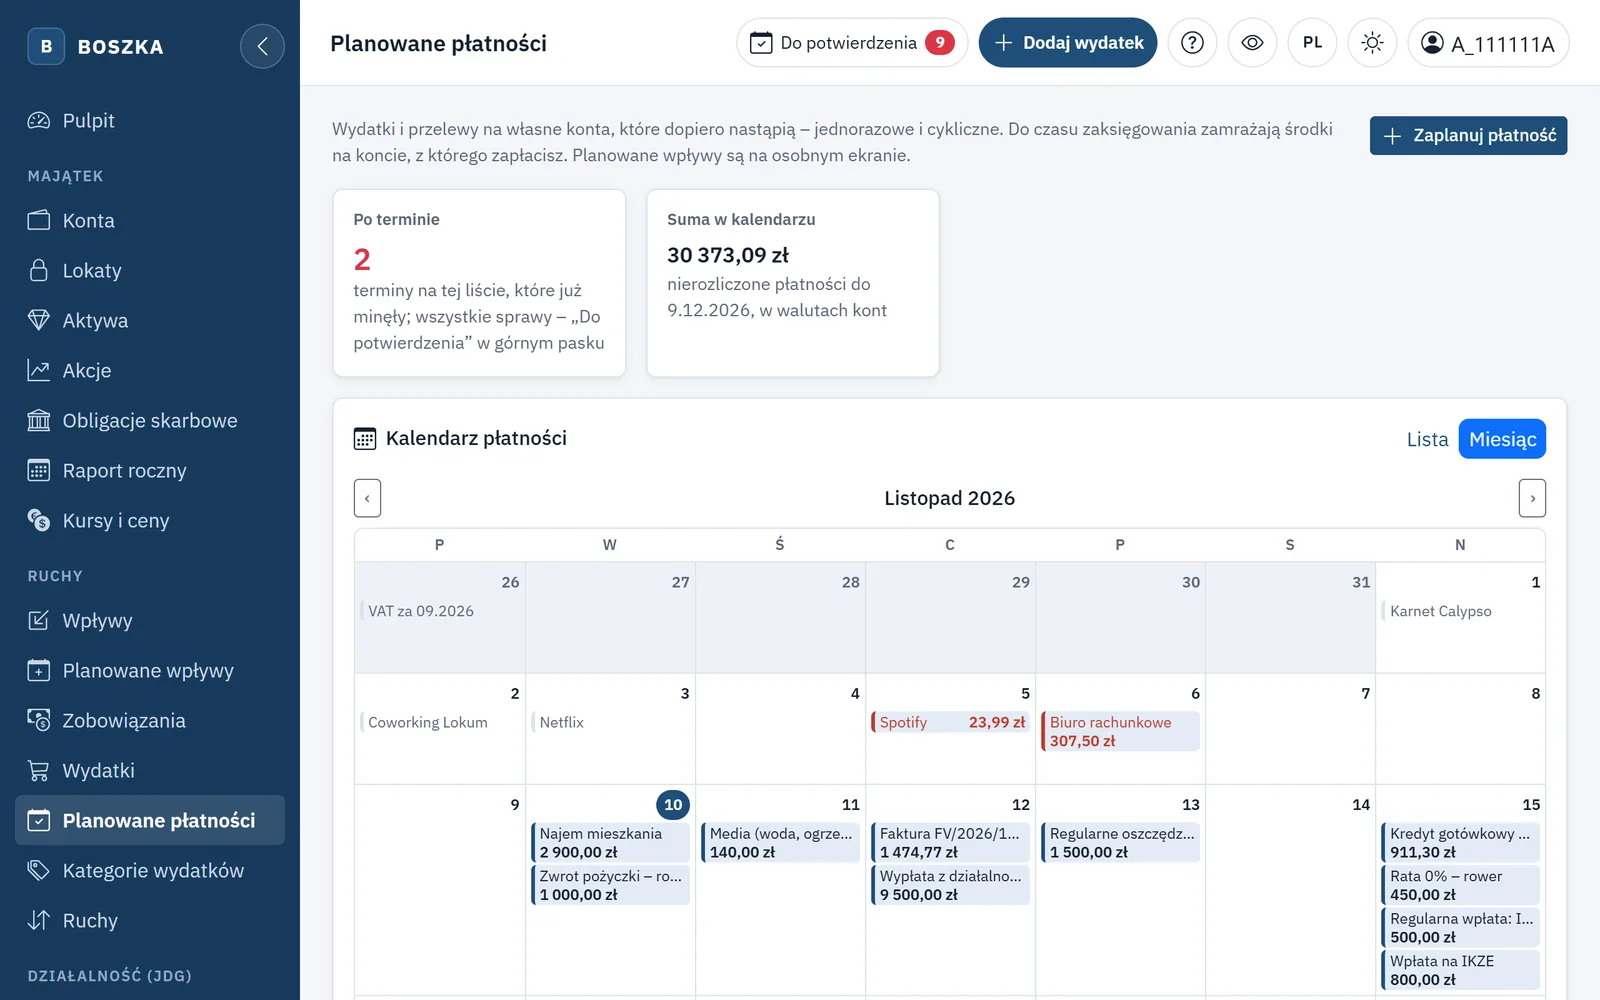
- Środki zamrożone – suma nierozliczonych planowanych wydatków i przelewów z kont bieżących: wszystkich zaległych i tych, które przypadają do końca wybranego horyzontu.
- Środki wolne – saldo minus środki zamrożone, czyli pieniądze do swobodnego wydania. Mogą być ujemne, gdy zaplanowane płatności przewyższają saldo – wtedy pojawia się czerwone ostrzeżenie z brakującą kwotą.
- Wpływy w okresie – suma wpływów od początku okresu, a pod nią suma wydatków i kwota odłożona na oszczędności. Przelewy między Twoimi kontami nie są ani wpływem, ani wydatkiem.
Obok środków wolnych widać kwotę na dzień, na przykład „(105,00 zł / dzień)”. To środki wolne podzielone przez liczbę dni do końca okresu, wliczając dzisiejszy. Jedna liczba, którą łatwo zapamiętać przed zakupami.
Horyzont zamrożenia
Nad paskiem „wolne / zamrożone” wybierasz, do kiedy liczyć zamrożone środki: do końca okresu (domyślnie), na 30 dni albo do końca następnego okresu. Dłuższy horyzont przydaje się tuż przed wypłatą, gdy chcesz zobaczyć, co czeka Cię zaraz po niej. Wybór od razu zmienia kafelki, pasek, wykres i listę płatności, a aplikacja zapamiętuje go na Twoim koncie.
Kilka zasad sprawia, że wynik jest uczciwy:
- Środki są zamrażane na koncie, z którego zapłacisz. Planowany przelew na oszczędności zamraża pieniądze tylko na koncie wysyłającym.
- Płatność niepotwierdzona po terminie dalej zamraża środki, dopóki jej nie zapłacisz albo nie pominiesz.
- Jeśli korzystasz z regularnego oszczędzania, aplikacja dolicza też kwotę, którą pobierze zaokrąglenie lub procent od zaplanowanego wydatku.
- Raty kredytów i pożyczek zapisane jako cykliczne spłaty zobowiązań są zwykłymi planowanymi wydatkami – zamrażają środki tak samo jak czynsz.
Na wykresie Wolne i zamrożone według kont widać ten sam podział osobno dla każdego konta bieżącego.
Prognoza salda
Środki wolne są liczone ostrożnie: nie uwzględniają wpływów, które dopiero mają przyjść, bo wypłata może się spóźnić. Dla pełnego obrazu jest osobna karta Prognoza salda kont bieżących. Pokazuje saldo na ostatni dzień horyzontu: dzisiejsze saldo plus planowane wpływy, plus nieopłacone faktury sprzedaży z terminem płatności, minus zaplanowane płatności. Ten sam rachunek dzień po dniu, osobno dla każdego konta, pokazuje kolumna „Saldo konta po” na ekranie Ruchy.
Z faktury prognoza liczy tylko to, co faktycznie zostanie u Ciebie: kwotę brutto pomniejszoną o VAT i szacowany podatek dochodowy według formy opodatkowania z profilu działalności gospodarczej. To szacunek pomocniczy, nie porada podatkowa. Jeśli w którymś dniu płatności przewyższą saldo, mimo że wpływ przyjdzie później, karta ostrzeże: „dnia … saldo spadnie do …”.
Osobiste, firmowe albo wszystkie
Wiele osób ma konto „na życie” i osobne konto firmowe. Każdemu kontu bieżącemu możesz nadać przeznaczenie – osobiste albo firmowe – a w nagłówku sekcji pojawi się przełącznik Wszystkie / Osobiste / Firmowe. Po wyborze saldo, środki wolne i zamrożone, wpływy, wykresy, prognoza i lista płatności dotyczą wyłącznie kont o tym przeznaczeniu. Podpowiedź przycisku wymienia konta, z których liczony jest wynik, a wybór obowiązuje także na ekranie Start w trybie mobilnym. Podsumowanie majątku zawsze obejmuje wszystkie konta.
Przelew między kontami jest liczony tak, jak widzi go wybrany zakres: „Wypłata z firmy” z konta firmowego na osobiste to w widoku Osobiste wpływ, w widoku Firmowe – wydatek, a w widoku Wszystkie – zwykłe przesunięcie pieniędzy, które nie zmienia ani wpływów, ani wydatków.
Wypłata przyszła wcześniej
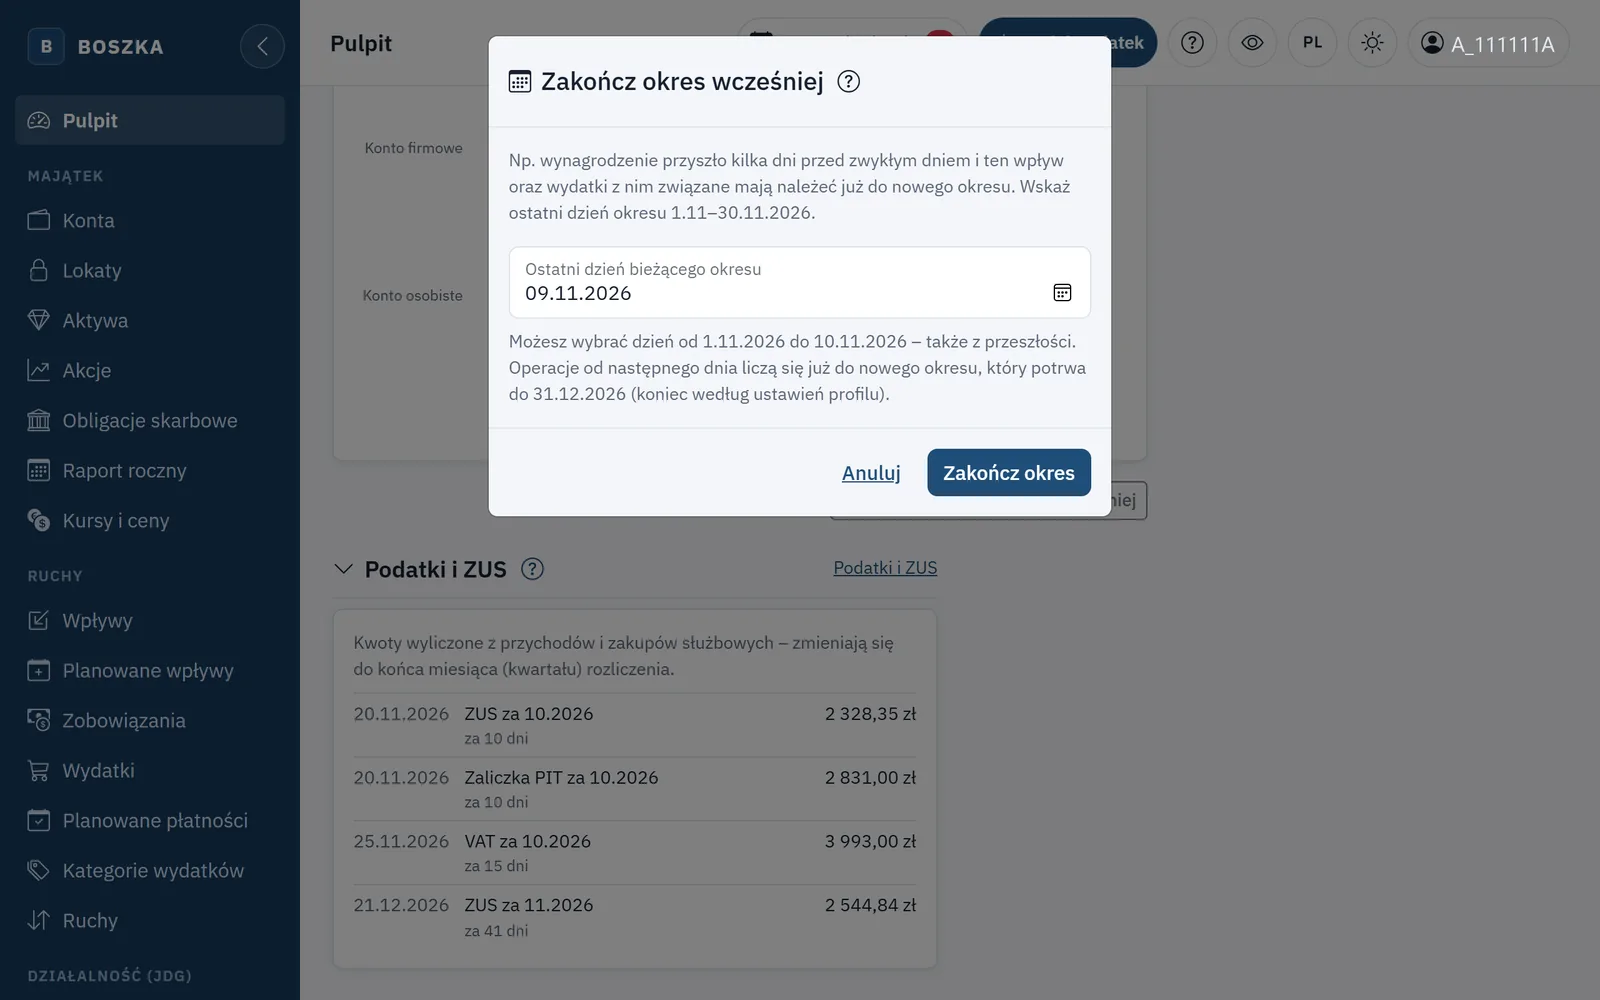
Zdarza się, że wynagrodzenie wpływa kilka dni przed zwykłym dniem. Wtedy ten wpływ – i wydatki zaraz po nim – powinny należeć już do nowego okresu. Przycisk Zakończ bieżący okres wcześniej na dole sekcji pozwala wskazać ostatni dzień bieżącego okresu, także z przeszłości. Nowy okres zaczyna się następnego dnia i kończy w zwykłym terminie, a wszystkie wyliczenia – saldo, środki wolne, wpływy, wykresy, poduszka finansowa i stopa oszczędzania – od razu się przeliczają. Same operacje się nie zmieniają, a zmianę można cofnąć jednym kliknięciem.
Konta pozabankowe i najbliższe płatności
Karta paliwowa, bon podarunkowy czy portfel elektroniczny to prawdziwe pieniądze, ale wydasz je tylko u jednego operatora. Dlatego nie są wliczane do środków wolnych, tylko pokazane osobno pod paskiem, w wierszu O ograniczonym przeznaczeniu.
Niżej sekcja pokazuje najbliższe płatności do końca horyzontu: najpierw zaległe (na czerwono), potem kolejne, najwyżej osiem pierwszych, z odnośnikiem do pełnego kalendarza. Kliknięcie nazwy pozwala od razu zmienić plan.
Tuż pod sekcją jest osobna, zwijana sekcja Warunki kont: cele w rodzaju „karta bez opłaty przy 5 transakcjach” obowiązujące dziś, z podsumowaniem „spełnione: X z Y”. Niespełnione cele są na górze, z brakującymi warunkami, postępem i liczbą dni do końca okresu. Szerzej opisuje je artykuł Konta, warunki i regularne oszczędzanie.
Zamiast liczyć w głowie, ile zostanie po czynszu i rachunkach, widzisz jedną kwotę – środki wolne – i to, ile możesz wydać dziennie do następnej wypłaty. Kwoty i nazwy, z których powstaje to wyliczenie, są w bazie zaszyfrowane, a tryb dyskretny ukryje je także na ekranie.