Konta, warunki i regularne oszczędzanie
Konta bieżące, oszczędnościowe, walutowe, maklerskie, fundusze i portfele pozabankowe – z historią salda, warunkami promocji i regułami oszczędzania.
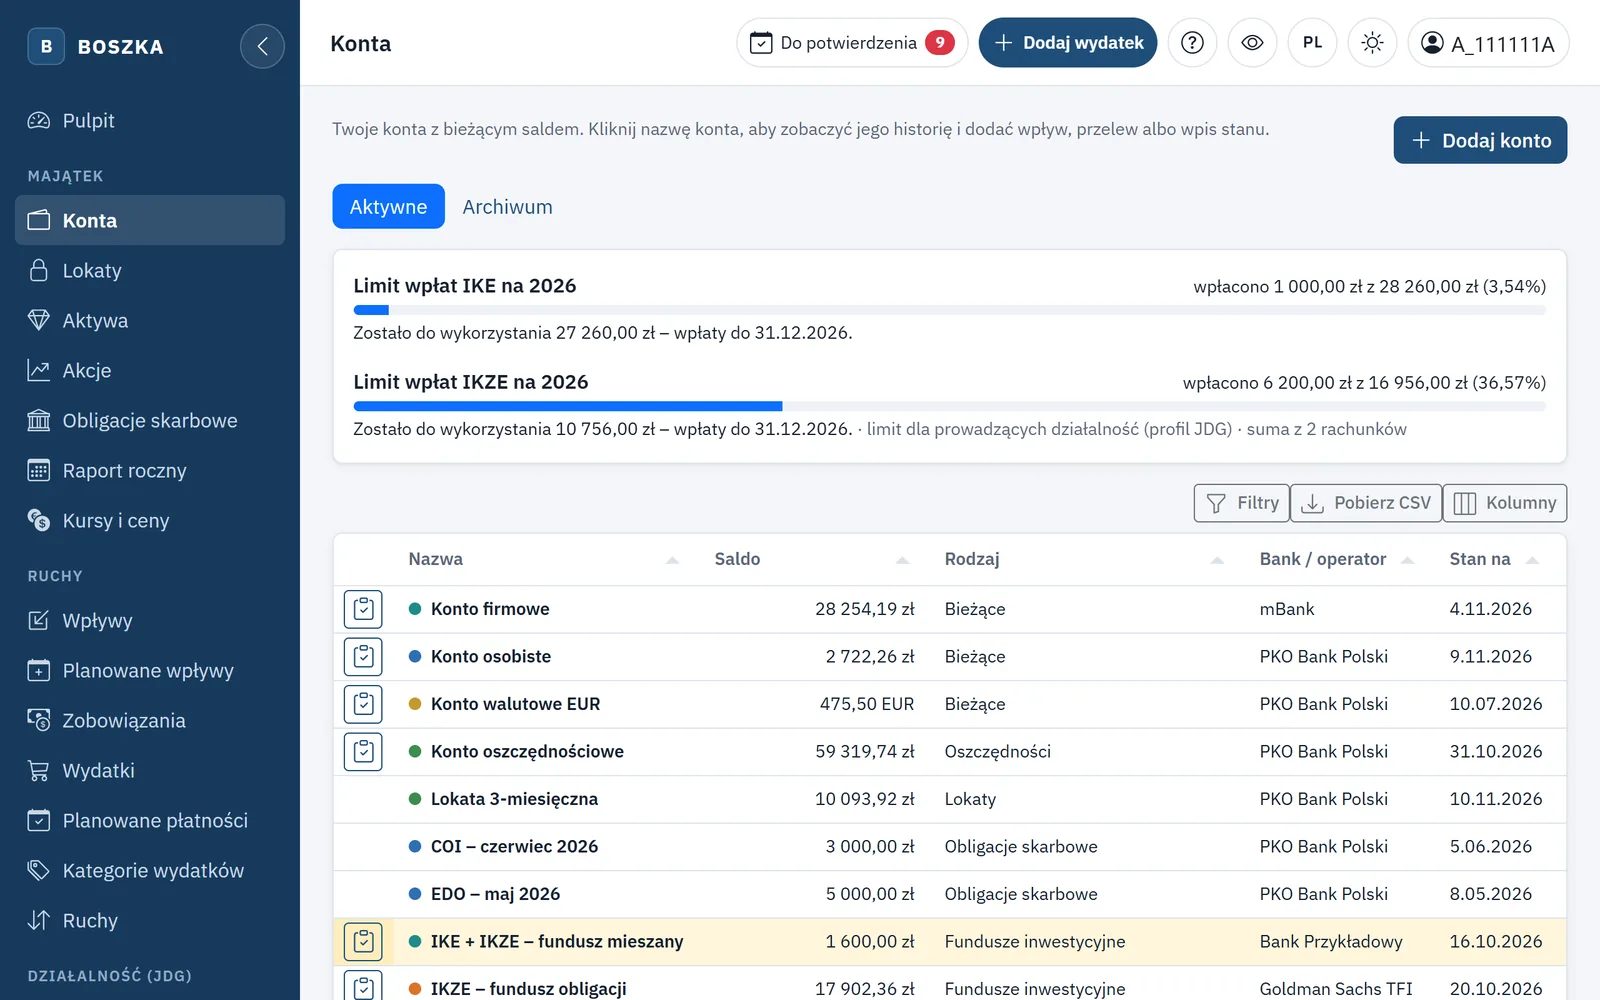
Konta są fundamentem aplikacji BOSZKA by Dragua. Z ich sald powstają podsumowania majątku, środki okresu, poduszka finansowa i stopa oszczędzania. Dlatego aplikacja pozwala opisać każde konto tak, jak działa w rzeczywistości: z jego walutą, warunkami banku, regułami oszczędzania i ograniczeniami.
Rodzaje kont
Przy zakładaniu konta wybierasz jego rodzaj. Od niego zależy, jak konto jest liczone w podsumowaniach:
| Rodzaj | Do czego służy |
|---|---|
| Bieżące | Konto osobiste lub firmowe, także walutowe (np. w EUR). Tylko te konta liczą się do środków okresu. |
| Oszczędności | Konto oszczędnościowe – z oprocentowaniem i regułami regularnego oszczędzania. |
| Fundusze inwestycyjne | Fundusz, także w IKE, IKZE, PPK lub OIPE. Wartość aktualizujesz ręcznie, wpłaty i wypłaty to przelewy. |
| Rachunek maklerski | Gotówka w domu maklerskim; same akcje i ETF prowadzisz na ekranie Akcje. |
| Pozabankowe | Środki przedpłacone u operatora: karta paliwowa, portfel elektroniczny, karta podarunkowa lub bon, karta lunchowa. |
Lokaty i obligacje skarbowe też są kontami, ale zakładasz je na osobnych ekranach – opisuje je artykuł Lokaty i obligacje. Rodzaju i waluty konta nie można zmienić po założeniu, bo w tej walucie zapisane są wszystkie jego kwoty. Nazwa konta, bank, numer i kwoty są przechowywane w postaci zaszyfrowanej. Przy kartach aplikacja przyjmuje tylko cztery ostatnie cyfry, nigdy pełnego numeru.
Dla konta pozabankowego możesz ustawić datę ważności środków, po której niewykorzystane pieniądze przepadają, oraz próg niskiego salda. Na 30 dni przed końcem ważności albo po spadku salda poniżej progu konto zostanie wyróżnione na liście i pojawi się w „Wymaga uwagi” na pulpicie.
Saldo, które zgadza się z bankiem
Każde konto zaczyna się od stanu startowego, czyli salda na wybrany dzień. Od niego aplikacja liczy kolejne zmiany: wpływy zwiększają saldo, wydatki je zmniejszają, a przelewy przenoszą pieniądze między Twoimi kontami.
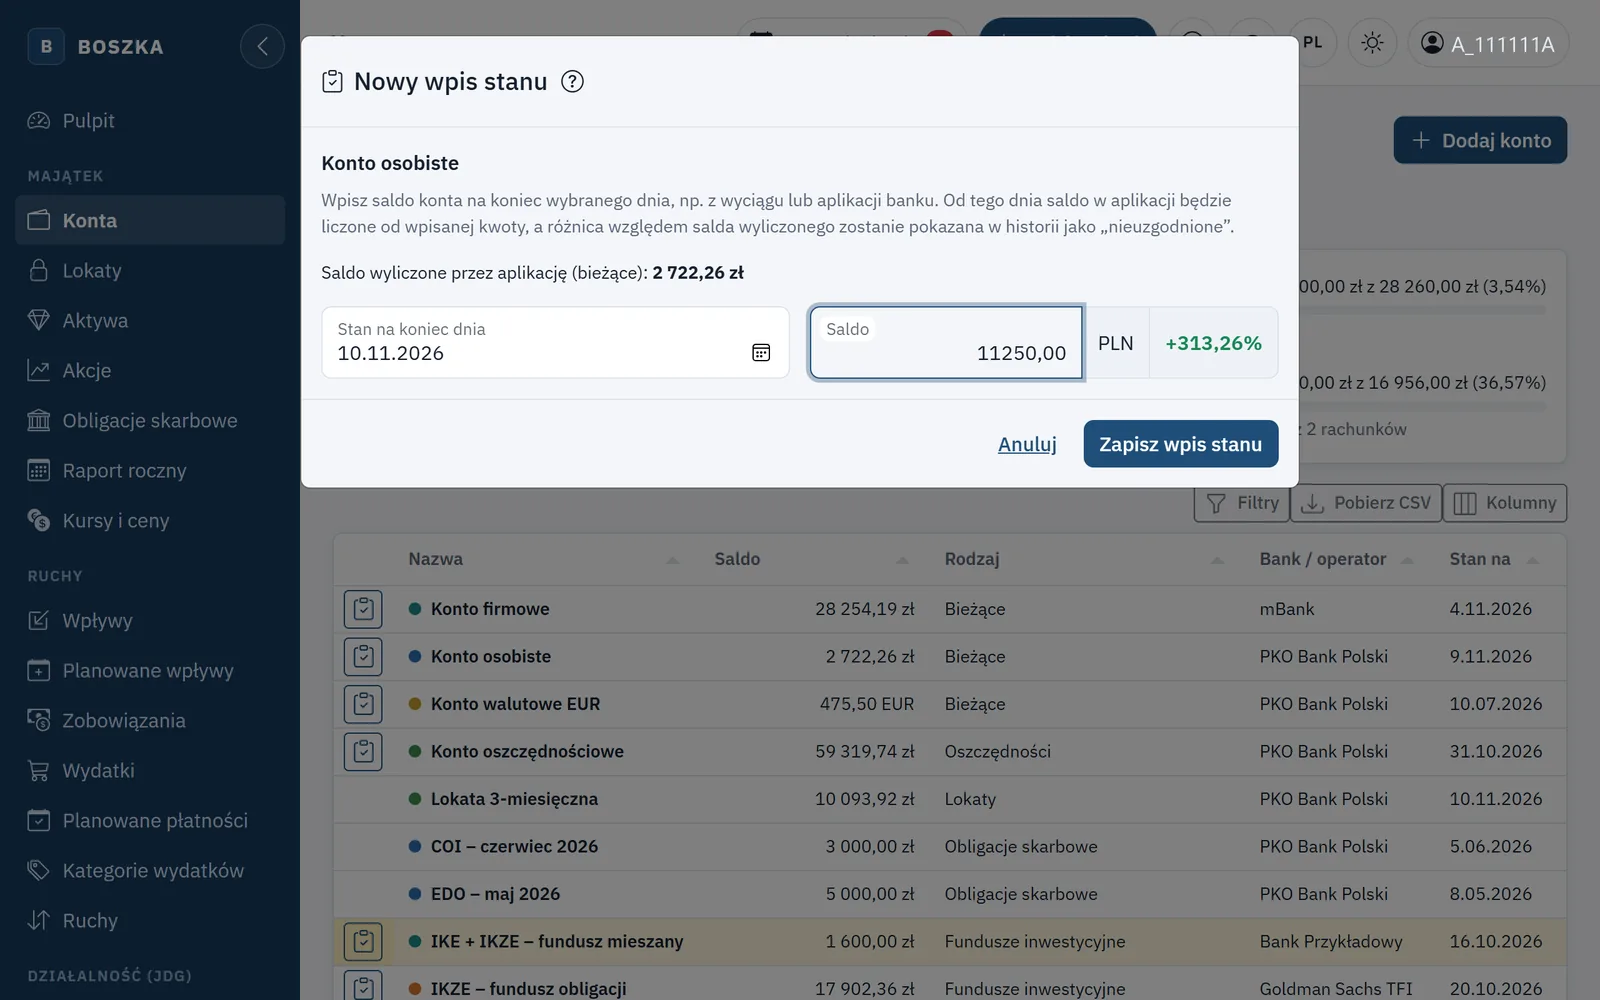
Co jakiś czas warto porównać wynik z bankiem. Służy do tego wpis stanu: podajesz saldo z wyciągu na koniec wybranego dnia, a aplikacja pokazuje, czy zapisane operacje dokładnie wyjaśniają zmianę. Różnica ujemna zwykle oznacza nieujęty wydatek, dodatnia – nieujęty wpływ. Możesz dopisać brakujące operacje albo zostawić różnicę jako korektę salda. Wpis stanu dodasz też prosto z listy kont – przyciskiem $ przy koncie – a obok wpisywanej kwoty od razu widać zmianę w procentach względem obecnego salda, co pomaga wyłapać pomyłkę o jedno zero.
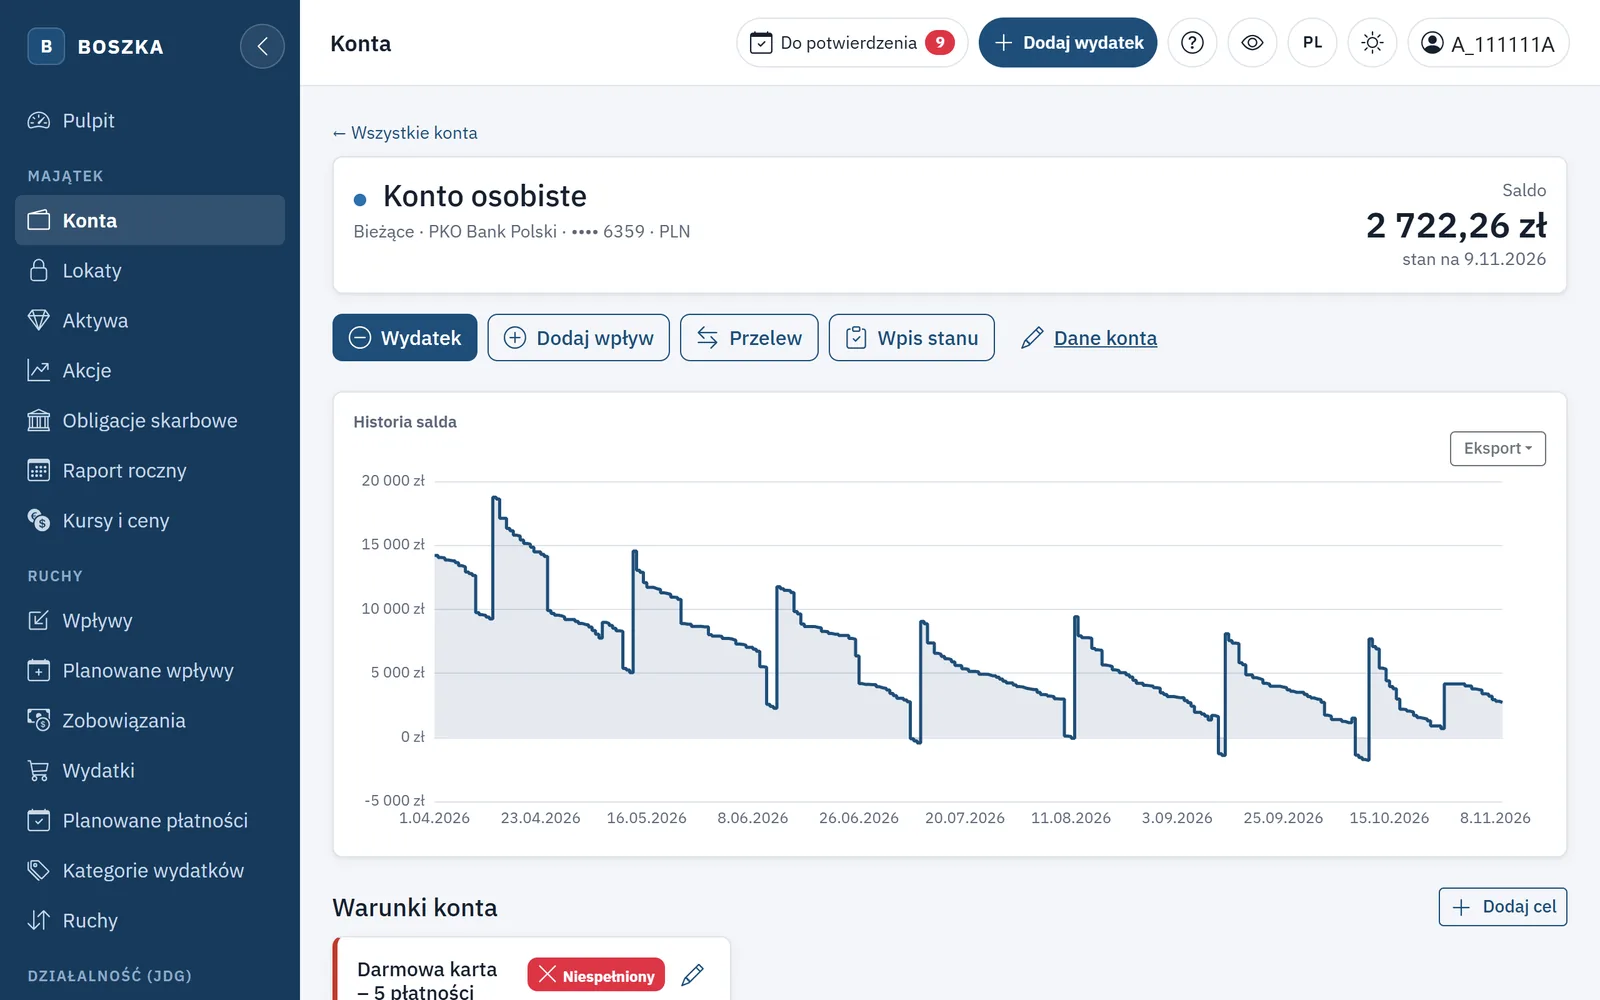
Wykres Historia salda ma punkt po każdej operacji (do 12 miesięcy wstecz), a tabela operacji pokazuje saldo po każdej z nich.
Przelewy i wpływy
Przelew między kontami pojawia się na obu kontach jednocześnie i nie jest wydatkiem. Jeśli konta mają różne waluty, podajesz też kwotę otrzymaną po przewalutowaniu. Przelew możesz opisać kategorią, np. „Oszczędności”.
Niektóre instytucje księgują wpłatę dopiero po kilku dniach, jak fundusze inwestycyjne. Dla takiego konta ustawiasz, po ilu dniach docierają wpłaty, a przelew jest wtedy w drodze: schodzi z konta źródłowego od razu, ale na docelowe wpływa dopiero po potwierdzeniu. W międzyczasie pozostaje w majątku, więc nic nie „znika”. Dzięki temu aktualizacja wartości funduszu przed zaksięgowaniem wpłaty nie pokazuje fałszywej straty.
Fundusze, IKE i IKZE
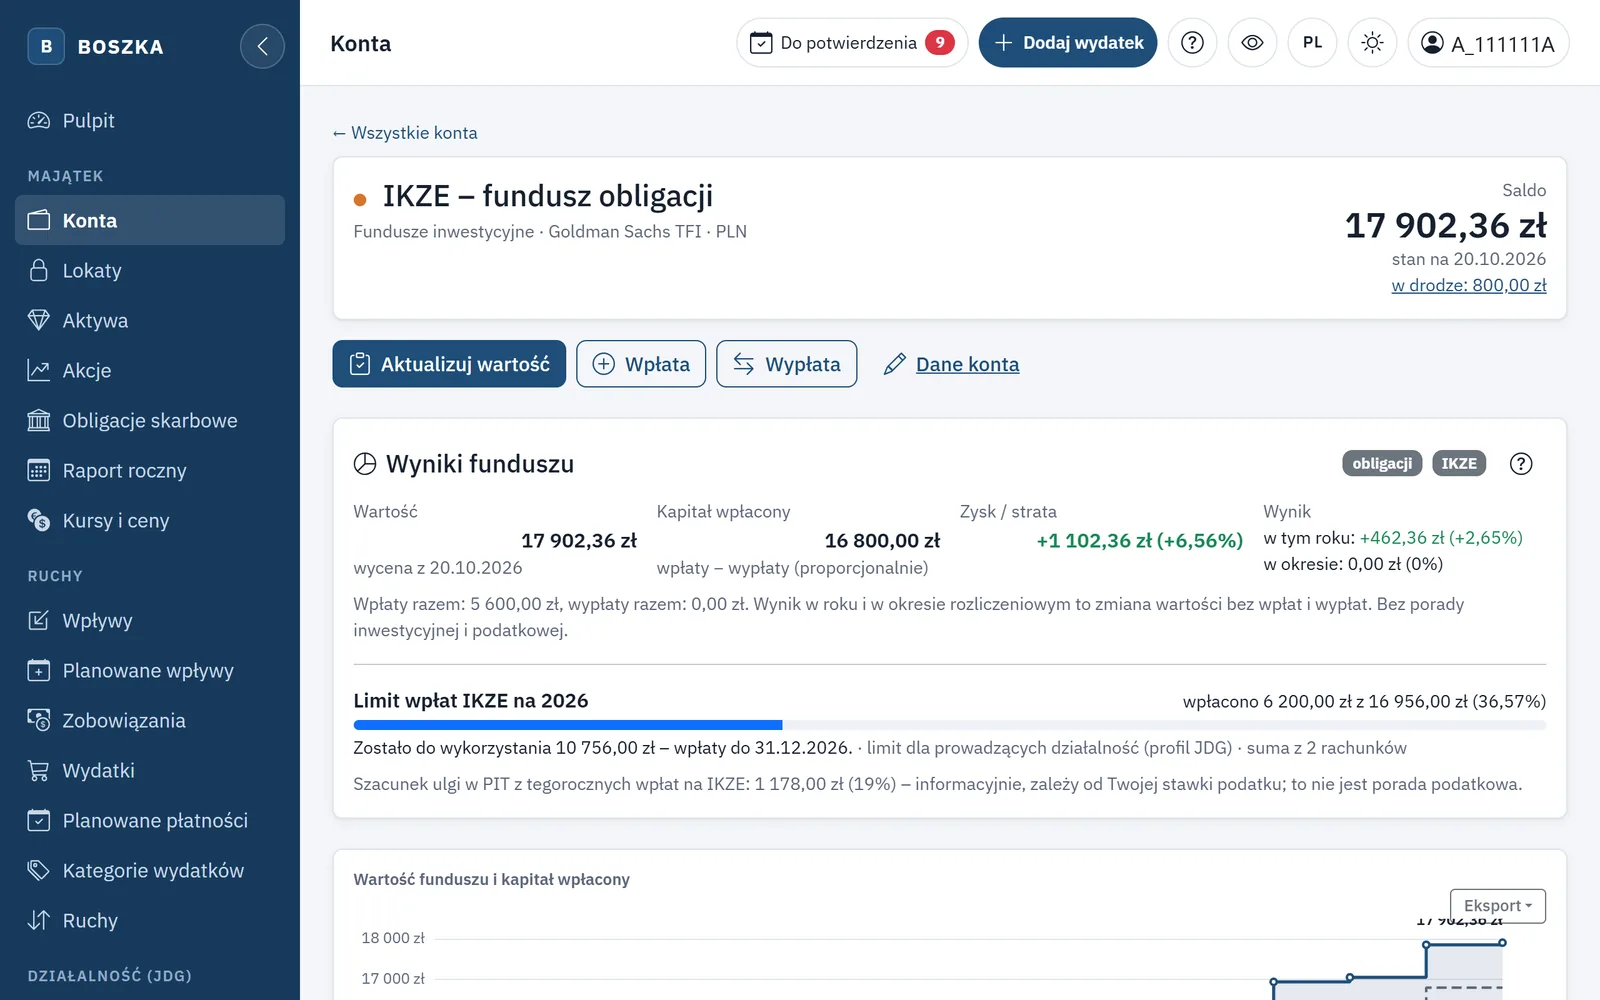
Strona funduszu pokazuje wartość, kapitał wpłacony, zysk lub stratę oraz wynik w tym roku i w bieżącym okresie. Wykres wartości i kapitału ujawnia, kiedy fundusz jest „pod kreską”. Jeśli wycena jest starsza niż ustalona liczba dni (domyślnie 30), aplikacja przypomni o aktualizacji.
Dla IKE i IKZE aplikacja prowadzi limit wpłat na bieżący rok – wspólny dla wszystkich Twoich rachunków danego rodzaju, razem z obligacjami kupionymi w IKE lub IKZE. W 2026 r. to 28 260 zł dla IKE i 11 304 zł dla IKZE (16 956 zł przy prowadzeniu działalności). Widzisz, ile już wpłaciłeś (także jako procent limitu), ile zostało do 31 grudnia i szacunek ulgi w PIT dla IKZE. W grudniu niewykorzystany limit trafia na pulpit.
Warunki kont i cele
Banki często uzależniają brak opłat od warunków: „karta za 0 zł przy 5 transakcjach w miesiącu”, „konto bez opłat przy wpływie min. 1 000 zł”. W BOSZCE zapisujesz je przy koncie jako cel z jednym lub kilkoma warunkami. Przy dodawaniu celu możesz skorzystać z szablonów: brak opłaty za kartę, konto za 0 zł z wpływem, wpływ i karta, promocja za wydatki kartą, minimalne saldo czy logowanie do aplikacji banku jako warunek do odhaczenia. Progi w szablonach są przykładowe – warto je porównać z regulaminem swojego banku.
Aplikacja sama liczy transakcje (także według sposobu płatności), sumy wydatków, wpływy z zewnątrz i saldo średnie lub końcowe. Warunek jest czerwony z paskiem postępu, np. „3 / 5”, i zmienia się na zielony po spełnieniu. Na trzy dni przed końcem okresu niespełniony cel jest wyróżniony na stronie konta, na liście kont i na pulpicie. Kolorowe kwadraty z 12 poprzednich okresów pomagają sprawdzić, czy bank słusznie pobrał opłatę.
Regularne oszczędzanie i odsetki
Konto oszczędnościowe może samo odkładać pieniądze z wybranego konta bieżącego, tak jak robią to banki. Masz do wyboru trzy sposoby, które można łączyć:
- Stała kwota co miesiąc w wybranym dniu – jako planowany przelew, który zamraża środki do czasu potwierdzenia.
- Zaokrąglanie wydatków do pełnych złotych – wydatek 10,45 zł odkłada 0,55 zł.
- Procent od każdego wydatku powyżej ustalonego progu – np. 15% ze 100 zł to 15 zł.
Oszczędzanie można zawiesić od wybranego dnia i wznowić. Wykres „Odłożone w miesiącach” pokazuje, ile odłożyła reguła w każdym z ostatnich 12 miesięcy. Po zakończeniu miesiąca pulpit poprosi o jego zamknięcie: aplikacja nalicza wtedy odsetki od salda z każdego dnia miesiąca – tak jak bank – potrąca 19% podatku od zysków kapitałowych i księguje kwotę netto jako wpływ. Miesiąc zamyka się raz, więc odsetek nie da się naliczyć dwukrotnie. Za pierwszy, niepełny miesiąc konta możesz wpisać odsetki dokładnie według wyciągu z banku.
Archiwum zamiast usuwania
Kont się nie usuwa. Konto, którego już nie używasz, przenosisz do archiwum: znika z listy aktywnych i nie liczy się do majątku, ale cała historia zostaje. W każdej chwili możesz je przywrócić.
Konta w BOSZCE odwzorowują rzeczywistość: z walutą, warunkami banku, przelewami w drodze i limitami IKE/IKZE. Regularne oszczędzanie i odsetki liczą się same, a wpis stanu pozwala w każdej chwili sprawdzić, czy aplikacja zgadza się z bankiem.